Les structures françaises d'accès aux créateurs : 8 familles et leurs modèles économiques
Le marché français de l'accès aux créateurs dépasse largement les seules agences de talent management : huit familles de structures y coexistent, des rosters exclusifs aux plateformes sociales elles-mêmes, chacune avec son propre modèle de rémunération. L'Autorité de la concurrence le décrit comme « atomisé », à l'exception de trois acteurs dominants.
Huit familles de structures, du roster exclusif à la plateforme sociale elle-même
Les agences avec roster ou talent management direct représentent des créateurs et gèrent tout ou partie de leur activité commerciale : Bump, Follow, Webedia Talents, Point d'Orgue, Twenty, The Node ou Quarks en font partie, aux côtés d'une quarantaine d'acteurs plus petits. The Node est spécialisé gaming et entertainment, combinant roster de créateurs, campagnes et partenariats de marques sur Twitch, YouTube, Instagram et TikTok. Chaud'ART Agency affiche 24 talents en exclusivité présents simultanément sur TikTok, Instagram, YouTube, Snapchat et Twitch. Nothing (NTHG), agence parisienne au positionnement TikTok-first, revendique plus de 500 créateurs vérifiés et plus de 5 milliards de vues générées depuis 2020. À l'échelle européenne, We Are Era (ex-Divimove, groupe RTL/Bertelsmann) illustre un modèle hybride comparable à Webedia, combinant gestion de talents, campagnes de marques et gestion de droits numériques depuis un bureau parisien. Les agences avec réseau activable castent et activent des créateurs à partir d'une base structurée pour répondre à un brief de marque : Reech, Ykone, WOO, BeInfluence, ValueYourNetwork ou Matriochka.
Les MCN et Channel Management Providers (Wizdeo, Logicomix, W4TCH, Zylo) restent importants pour YouTube, les droits et le Content ID, une fonction aujourd'hui plus étroite que celle des agences de roster. Zylo, basé à Levallois-Perret, gère plus de 30 chaînes YouTube et plusieurs chaînes FAST à partir d'un catalogue de plus de 300 ayants droit (dont Filmax, Televisa, Reel One, SND, Incendo, Asylum). Gushcloud, MCN international, est référencé par YouTube pour la France comme Content ID provider et talent representative. Les plateformes technologiques (Kolsquare, Influence4You, Skeepers, Traackr, Favikon) fournissent recherche, contact, contractualisation et paiement.
Les réseaux d'affiliation (Awin, CJ Affiliate, Effinity, Kwanko) se sont transformés en infrastructures d'activation de créateurs à la performance. Les agences TikTok LIVE (LiveUp, EKAA, Black Ads Agency, Pirat'Agency) gèrent des réseaux de créateurs via LIVE Backstage. Enfin, les plateformes sociales elles-mêmes (TikTok One, YouTube Creator Partnerships, Instagram Creator Marketplace) court-circuitent aujourd'hui les agences.
Un marché atomisé, avec trois exceptions de taille
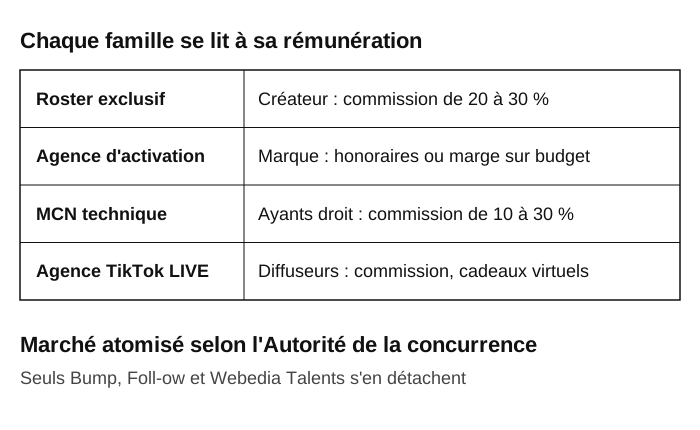
L'Autorité de la concurrence française qualifie ce marché de « significativement atomisé » en 2026, avec trois acteurs de grande taille se détachant nettement : Bump, Foll-ow et Webedia Talents, suivis d'un second niveau de structures notables (Point d'Orgue, Spoutnik, InFlux, Twenty, Quarks, LoopIn). Elle précise que Bump et Webedia restent généralistes, Bump particulièrement centrée YouTube/Twitch tandis qu'Agently est davantage positionnée Instagram/TikTok, et que les anciennes agences intégrées historiques (Studio71 France, Golden Moustache, Studio Bagel) ont largement cédé la place aux nouveaux acteurs, Webedia constituant l'exception notable ayant su se maintenir.
L'Autorité de la concurrence française qualifie ce marché de « significativement atomisé » en 2026, à l'exception de trois acteurs de grande taille : Bump, Foll-ow et Webedia Talents.
Plusieurs consolidations récentes le confirment : Point d'Orgue a rejoint Publicis Groupe France le 26 août 2026 ; Webedia/Fimalac regroupe Webedia Creators/Talents, Smile Conseil, myCreators et Sampleo ; European Digital Group réunit Follow et Made in. Bump, fondée en 2020 par Squeezie, représente aujourd'hui un roster d'environ 60 à 70 créateurs (72 chaînes YouTube). Un second cercle d'acteurs moins visibles est identifiable via l'UMICC, l'union professionnelle du secteur.
Cinq familles opérationnelles et leurs modèles économiques respectifs
Une lecture centrée sur le modèle économique regroupe les huit familles précédentes en cinq grandes familles, chacune avec sa propre logique de rémunération :
| Famille | Cible principale | Modèle économique | Exemples en France |
|---|---|---|---|
| Talent Management & Rosters exclusifs | Le créateur | Commission de 20 à 30 % sur les contrats apportés ou négociés | Bump, Point d'Orgue, Smile Conseil, Foll-ow, Hiving |
| Agences d'Activation & Influence | La marque | Honoraires de conseil ou marge sur le budget de campagne | Reech, Influence4You, Ykone, WOO, BeInfluence |
| MCN Techniques & Gestion des Droits | Détenteurs de catalogues et de droits | Commission de 10 à 30 % sur les redevances collectées | Wizdeo, Logicomix, W4TCH, Zylo |
| Studios de Production & Événements | Créateurs premium, médias et marques | Budgets de production, coproduction, billetterie | Webedia Studios, Unfold (Bump), Studio71 France |
| Agences TikTok LIVE & Creator Networks | Diffuseurs en direct sur mobile | Commission sur les cadeaux virtuels via LIVE Backstage | LiveUp Agency, EKAA Agency, Pirat'Agency |
La ressource stratégique et le mandant réel d'une structure se lisent mieux dans sa façon d'être rémunérée que dans son seul nom commercial : une agence de talent management vit de la réussite commerciale du créateur qu'elle représente, tandis qu'une agence d'activation vit du budget de la marque cliente.
Deux structures illustrent la famille « Studios de Production & Événements ». Golden Network, studio digital du groupe M6, opère à la fois comme agence de talents, régie publicitaire et studio de création de formats intégré aux infrastructures de la chaîne, produisant des formats originaux pour M6+, des reportages et des capsules pour réseaux sociaux. Studio71 France, à l'origine un MCN, s'est adossé au groupe Mediawan (premier producteur indépendant de contenus audiovisuels en Europe) pour produire du brand content, des podcasts natifs premium et des formats courts pour TikTok et Reels : cette activité soutenue contraste avec le constat de l'Autorité de la concurrence, citée plus haut, selon lequel les anciennes agences intégrées (dont Studio71 France) auraient « largement cédé la place aux nouveaux acteurs », les deux descriptions n'étant pas nécessairement incompatibles. Une spécialisation plus marginale mérite d'être signalée : Les Années Folles est une agence positionnée sur l'influence B2B et corporate, représentant des dirigeants et experts sectoriels qui prennent la parole sur LinkedIn plutôt que sur les réseaux grand public.
Quelques détails concrets : Point d'Orgue représenterait environ 40 créateurs exclusifs (lifestyle, beauté, luxe), Hiving 29, DestinyTalents plus de 80, InfluenceWay environ 60, The Gratin plus de 200 référencés, et LiveUp Agency plus de 2 500 talents côté TikTok LIVE. Wizdeo gérerait les droits d'auteur (SACD, Scam) pour environ 250 créateurs francophones, et sa plateforme Influencer Access référencerait 700 000 créateurs YouTube/Twitch et 15 000 marques. Logicomix gérerait plus de 180 chaînes pour des clients comme Europe 1, L'Équipe ou la LFP. Ces chiffres restent déclaratifs, non audités indépendamment.
La couche commerciale émergente : les agences spécifiques à TikTok Shop
L'essor du social commerce a fait émerger un neuvième ensemble d'acteurs, spécifiquement rattachés à TikTok Shop, que TikTok distingue officiellement en France : les CAP (Creator Affiliate Partner) développent l'activité commerciale des créateurs, rémunérés sur la croissance de leur GMV ; les TAP (TikTok Affiliate Partner) orchestrent le matchmaking entre vendeurs et créateurs ; les TSP (TikTok Shop Partner) opèrent directement la boutique d'un vendeur, le seller devenant ici le client principal.
La documentation officielle de TikTok Shop Seller University pour le marché malaisien présente cependant une répartition différente, en substituant au CAP un « MCN » propre à l'écosystème TikTok Shop, distinct du MCN historique YouTube décrit plus haut :
| Critère | MCN (TikTok Shop) | TAP | TSP |
|---|---|---|---|
| Cible de service | Créateurs de haut niveau et de niveau intermédiaire | Vendeurs et créateurs de longue traîne | Vendeurs |
| Source de revenu | Partage des commissions des créateurs | Commission à la performance (CPS) + frais de service | Frais de service du vendeur |
| Méthode de distribution | LIVE ou vidéo courte par des créateurs sous contrat | LIVE ou vidéo courte par des créateurs non liés par contrat | Diffusion en direct par le vendeur lui-même |
Ce MCN de TikTok Shop recoupe fonctionnellement une partie de ce que la documentation du marché français attribue au CAP, sans que les deux documents emploient le même nom ni exactement le même mécanisme de rémunération déclaré, un écart qui pourrait tenir à une variation régionale de la terminologie plutôt qu'à un désaccord de fond, mais qui n'a pas pu être vérifié à ce stade.
Deux catégories adjacentes complètent ce paysage : les agences UGC, où le créateur est payé pour sa capacité de production plutôt que pour son audience, et les régies de commercialisation d'audience (Webedia en est un exemple), qui agrègent créateurs, audiences et inventaires pour les vendre aux annonceurs.
L'influence comme fonction commerciale du créateur, pas une catégorie séparée
Une distinction utile sépare deux façons de mobiliser un influenceur : talent représenté (une agence de roster négocie dans son intérêt direct) ou population activable (une plateforme dispose d'un vivier permettant à une marque de l'identifier et de le caster). Dans les deux cas, l'influence marketing reste une fonction commerciale qu'un créateur peut exercer, pas une catégorie de personnes séparée.
Application pratique : situer une structure inconnue dans cette cartographie
Trois questions permettent de situer rapidement une structure inconnue. Dispose-t-elle d'un roster exclusif ou d'un réseau activable sans exclusivité ? Son activité porte-t-elle sur la représentation, la production, la donnée/outillage ou la monétisation à la performance ? Son accès aux créateurs dépend-il d'une seule plateforme sociale ou reste-t-il multiplateforme ?
Points clefs à retenir
- Le marché français de l'accès aux créateurs se compose de huit familles de structures : agences avec roster ou talent management direct, agences avec réseau activable, MCN et Channel Management Providers, plateformes technologiques, réseaux d'affiliation, agences TikTok LIVE, plateformes sociales elles-mêmes, et un second cercle d'acteurs moins visibles.
- Le marché français des agences de créateurs est à la fois concentré et fragmenté : « significativement atomisé » selon l'Autorité de la concurrence, mais trois acteurs (Bump, Foll-ow, Webedia Talents) s'y détachent nettement, avec plusieurs consolidations récentes (Point d'Orgue/Publicis, Webedia/Fimalac).
- Une agence avec roster exclusif représente directement des créateurs regroupés dans un portefeuille et négocie dans leur intérêt, tandis qu'une agence avec réseau activable dispose d'un réseau structuré lui permettant d'identifier et d'activer des créateurs à la demande d'une marque, sans exclusivité.
- Une agence de talent management comme Bump ou Point d'Orgue se rémunère par une commission de 20 à 30 % sur les contrats publicitaires qu'elle apporte ou négocie, sans frais fixes d'entrée, sa rémunération dépendant directement du succès commercial du créateur représenté.
- Un MCN technique comme Wizdeo ou Logicomix se rémunère par une commission de 10 à 30 % sur les redevances publicitaires collectées auprès des plateformes, plutôt que par les honoraires d'une agence d'activation.
- Wizdeo gère les droits d'auteur (SACD, Scam) d'environ 250 créateurs francophones (près de 200 000 vidéos), et sa plateforme Influencer Access référencerait 700 000 créateurs YouTube/Twitch et 15 000 marques.
- Golden Network (studio digital du groupe M6) et Studio71 France (adossé à Mediawan) illustrent la famille Studios de Production en produisant directement du contenu pour leurs groupes respectifs ; Les Années Folles occupe une niche distincte, l'influence B2B et corporate sur LinkedIn.
- La documentation TikTok Shop du marché malaisien distingue un « MCN » propre à l'écosystème TikTok Shop (créateurs sous contrat, rémunéré au partage de commission) du TAP (créateurs non liés par contrat, commission à la performance) et du TSP (frais de service payés par le vendeur), une terminologie qui recoupe partiellement mais pas exactement le CAP utilisé pour le marché français.
- En 2026, Point d'Orgue a rejoint Publicis Groupe France le 26 août, tout en conservant sa marque opérationnelle propre, une consolidation distincte du rachat de Bump par le fonds Impala.
- Bump représente environ 60 à 70 créateurs, soit 72 chaînes YouTube selon ses propres chiffres, principalement des YouTubeurs et streamers parmi les plus regardés de France.
- Il ne faut pas opposer « créateurs » et « influenceurs » comme deux catégories séparées, car l'influence marketing est mieux comprise comme une fonction commerciale qu'un créateur peut exercer, pas une catégorie de personnes distincte.
- Les CAP, TAP et TSP sont trois catégories d'agences officiellement distinguées par TikTok pour son écosystème TikTok Shop en France : le CAP développe l'activité commerciale des créateurs, le TAP organise l'affiliation entre vendeurs et créateurs, et le TSP opère la boutique d'un vendeur pour son compte.
- Dans une agence UGC, le créateur est payé pour sa capacité de production de contenu, pas pour son audience, la marque réutilisant ensuite ce contenu en publicité payante ou sur ses propres canaux, ce qui la distingue d'une agence d'influence classique.
- L'UMICC est l'union professionnelle du secteur de l'influence en France, dont la liste des membres permet d'identifier un second cercle d'acteurs moins visibles aux côtés de structures déjà connues (Reech, Kolsquare, Ykone, Webedia, Havas).
Articles liés
- Talent management, talent agencies, MCN et agences d'influence : les modèles de représentation du créateur
- Le marché français de l'influence : chiffres et professionnalisation (2022-2025)
- La CreatorTech : dix catégories d'outils au service de la Creator Economy
- Les marketplaces de mise en relation marques-créateurs