Les marques et annonceurs dans l'écosystème des créateurs : du canal social au média stratégique
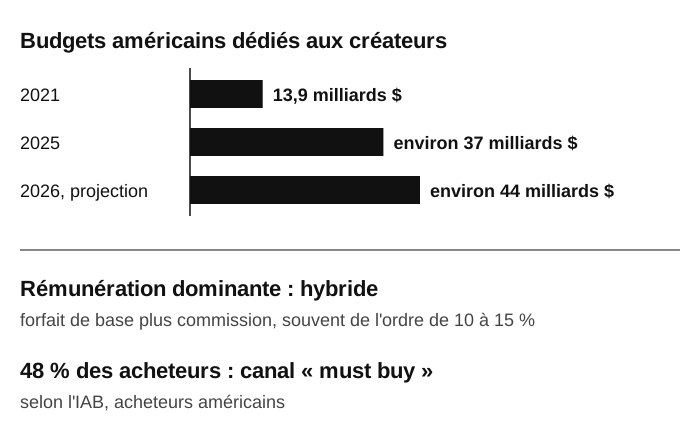
Le créateur n'est plus seulement un outil « réseaux sociaux » pour les marques : il devient un canal média à part entière, mobilisable à chaque étape du parcours client. Aux États-Unis, les investissements publicitaires dédiés aux créateurs sont passés de 13,9 à environ 37 milliards de dollars entre 2021 et 2025, et l'IAB en projette environ 44 pour 2026.
Un éventail d'organisations bien plus large que les seules grandes marques
La demande commerciale adressée aux créateurs provient d'un large éventail d'organisations : grandes marques, PME, retailers, e-commerçants, startups, institutions, producteurs culturels, médias et organisations publiques. Cette diversité reflète l'élargissement du Creator Marketing bien au-delà de la seule publicité de grande consommation, cohérent avec l'industrialisation du marché français de l'influence déjà documentée.
Le créateur mobilisable à chaque étape du parcours client
Le funnel marketing classique (notoriété, considération, engagement, préférence, trafic, conversion, fidélisation) décrit les étapes par lesquelles passe un client potentiel. Un créateur peut intervenir à n'importe laquelle de ces étapes, ce qui explique pourquoi mesurer son apport uniquement sur la conversion finale sous-estime souvent sa contribution réelle.
Du simple outil social au canal média stratégique
Le déplacement des investissements publicitaires américains (13,9 milliards de dollars en 2021, 29,5 milliards en 2024, environ 37 milliards en 2025) illustre concrètement ce changement de statut : les créateurs ne sont plus traités par les annonceurs comme une ligne budgétaire secondaire, mais comme un canal média à part entière.
Les investissements publicitaires américains dédiés aux créateurs sont passés de 13,9 milliards de dollars en 2021 à environ 37 milliards de dollars en 2025.
Un repère antérieur à cette trajectoire, daté de 2021, chiffre le rythme d'adoption plutôt que le seul montant investi : selon Business Insider, environ 68 % des marketeurs américains d'entreprises de plus de cent salariés déclaraient alors prévoir de recourir au marketing d'influence cette même année, une pratique représentant environ 20 % des budgets publicitaires numériques américains. Ce basculement n'a cependant pas d'abord été porté par les plus grandes entreprises : selon le fondateur d'agence Joe Gagliese, ce sont des marques « disruptives » nées en ligne (à l'image d'Uber) qui ont défini le marché en premier, les très grandes organisations restant structurellement les dernières à s'engager en raison de leur aversion au risque et de leurs strates de validation interne. Mae Karwowski, fondatrice de l'agence Obviously, confirme ce changement d'échelle : les réunions de présentation nécessitaient autrefois une explication pédagogique complète du concept même d'influenceur, tandis que les grandes entreprises disposent aujourd'hui couramment d'un poste dédié de responsable marketing d'influence.
Trois étapes : amplification, communauté, autorship
La relation marque-créateur évolue souvent en trois étapes : l'amplification (canal ponctuel), l'investissement dans la communauté pour une affinité long terme, puis l'autorship, où le créateur participe à façonner le produit lui-même. Le programme campus ambassadeurs de Shein (2021), qui verse une commission sur des codes de parrainage, a payé plus de 27 millions de dollars depuis son lancement. Sa collection "Normani" (avec l'artiste du même nom) va plus loin : "une entreprise dans l'entreprise", coproduite avec la créatrice mais hébergée sur la plateforme de la marque, une forme hybride distincte du niveau creator brand où le créateur possède intégralement sa marque.
Le contenu organique peut aussi créer une contrainte logistique
Chez Costco, un produit devenu viral sur TikTok dans une zone géographique génère une demande dans des zones où il n'est pas encore distribué, forçant les équipes de merchandising à surveiller les tendances sociales comme signal de réassort non planifié. Autre asymétrie structurelle : un sport individuel comme le tennis permet à l'athlète de porter directement le produit de son sponsor, contrairement à un sport d'équipe où il porte l'uniforme collectif, ce qui rend les sports individuels plus attractifs pour un sponsoring personnel. Le sport universitaire américain illustre depuis 2021 une variante de ce même principe à une échelle nouvelle : le régime NIL (Name, Image and Likeness) permet à un athlète universitaire de signer directement des contrats de sponsoring en son nom propre, indépendamment de son équipe ou de sa performance sur le terrain, dès lors qu'il dispose d'une audience sociale suffisante. Enfin, une agence a sélectionné des créateurs pour Milk Makeup via une grille de score (probabilité de publier, de refaire un post, de connexion réelle au produit) plutôt que le nombre d'abonnés, avec pour résultat rapporté une rupture de stock chez Sephora dans le monde entier. Un mauvais alignement entre créateur et marque produit l'échec inverse, même avec un volume de vues élevé : le créateur TikTok Kyle Hernandez a publié pour une marque de lunettes de soleil haut de gamme une vidéo ayant atteint 600 000 vues et généré 1 500 visites sur le site de la marque, sans qu'aucune ne se traduise par un achat de la paire à 200 dollars proposée, la marque ayant fait porter au créateur la responsabilité d'une incompatibilité entre son audience et le produit.
Priorité à l'authenticité plutôt qu'aux métriques : le cas FabFitFun
FabFitFun, box d'abonnement trimestrielle de produits beauté, mode, fitness, bien-être, maison et technologie fondée en 2010, illustre une stratégie de sélection de créateurs délibérément fondée sur l'adéquation perçue plutôt que sur les indicateurs chiffrés. Jolie Jankowitz, ancienne directrice senior du marketing d'influence et des partenariats de talents chez FabFitFun, a lancé le programme influenceurs de l'entreprise au printemps 2014 en offrant des produits à des YouTubeurs choisis pour leur résonance avec la communauté de la marque. Jankowitz revendique explicitement accorder moins de poids aux abonnés, à l'engagement ou aux likes que la plupart des marques concurrentes : selon elle, une micro-influenceuse peut vendre davantage de boîtes qu'une créatrice suivie par trois millions de personnes si son adéquation avec la marque est meilleure, et elle affirme avoir observé des influenceurs à plus d'un million d'abonnés ne générer aucune vente.
FabFitFun privilégie par ailleurs des partenariats de long terme (un à deux ans) plutôt que des collaborations ponctuelles, avec des créateurs traités comme des partenaires plutôt que comme de simples prestataires rémunérés. Selon l'entreprise, ce programme comptait plus de 40 000 partenariats d'influenceurs cumulés en 2021.
Deux campagnes Chipotle avec un même créateur, et un débat sur le risque d'association de marque
Chipotle Mexican Grill collabore avec des créateurs bien avant l'ère des réseaux sociaux : dès 2003, l'enseigne a remis au chanteur Ozzy Osbourne, fan revendiqué de la marque, la toute première carte de fidélité offrant des burritos gratuits à vie, avant d'étendre ce programme aux créateurs numériques, dont David Dobrik, déjà fan authentique de la marque avant toute rémunération.
Deux campagnes construites avec Dobrik illustrent des objectifs différents. Pour la journée nationale du burrito, l'équipe marketing de Chipotle a remarqué que Dobrik commandait systématiquement la même chose et que son public appréciait ses produits dérivés ; elle en a déduit l'idée de vendre « son » burrito comme un produit dérivé à part entière, ce qui a permis à la fois de créer un moment culturel et de mesurer directement les ventes de ce produit précis. Pour Cinco de Mayo, Dobrik a plutôt servi de vecteur d'engagement en démontrant sur TikTok une technique observée en restaurant, ce qui a déclenché une vague d'imitation sans lien direct avec les ventes.
Ce partenariat a pris fin le 17 septembre 2020, lorsque Chipotle a rompu tout lien avec Dobrik à la suite d'accusations visant son collectif de création, le Vlog Squad (agression sexuelle, intimidation, climat de travail hostile).
Une marque « endosse la responsabilité de tout ce que fait » un créateur avec lequel elle s'associe.
Cette remarque de l'entrepreneur Mark Cuban, formulée avant que la rupture ne survienne, correspondait déjà au risque que Tressie Lieberman, vice-présidente du marketing digital chez Chipotle, reconnaissait comme inhérent au marketing d'influence, tout en le nuançant selon le niveau d'engagement de la marque. Blake Lawrence propose un contre-argument théorique, en comparant une collaboration créateur à une publicité imprimée à côté d'un article dans un magazine comme Sports Illustrated : le choix d'un annonceur d'y placer une publicité ne constitue pas une adhésion au contenu rédactionnel voisin, mais un choix d'alignement avec une audience.
Décomposer le prix d'un deal en quatre composantes, au-delà des abonnés
Deux praticiens convergent indépendamment vers un même cadre de tarification allant au-delà du seul nombre d'abonnés : valeur de production, valeur d'endorsement, valeur d'usage/distribution et exclusivité, les droits d'usage et l'exclusivité restant les leviers les plus systématiquement sous-évalués par les créateurs. Certaines marques réservent par ailleurs un budget dédié à la rémunération de l'usage (pas de la création) d'UGC non sollicité émanant de vrais clients, avec cession de droits documentée avant réutilisation en paid media.
Un ayant droit sportif comme fournisseur d'IP : NFL/YouTube
La NFL a conditionné l'accès à ses images officielles à son accord de droits média avec YouTube, donnant à des créateurs partenaires un accès licencié hebdomadaire pour co-création (plus de 130 millions de vues cumulées, 88 % d'audience 18-24 ans), un ayant droit sportif fournissant de l'IP aux créateurs plutôt que l'inverse. Autre mécanisme, illustré par Liquid Death : valider une idée à très faible coût avant toute production lourde, et concevoir une parodie publicitaire pour un produit "qui ne devrait pas exister" avant de le fabriquer réellement.
Origine accidentelle, campagne testée deux fois, format Meta
Le fondateur de Gymshark a découvert accidentellement l'effet de levier des micro-créateurs fitness lors d'un salon à Birmingham en 2014, où les ventes du site sont passées de 400 £/jour à 40 000 £ en 30 minutes. Estée Lauder EMEA a appliqué à deux reprises, sur deux catégories différentes, une même architecture de campagne en trois strates (global/régional/pays), avec des chiffres dans les deux cas (209M vues et croissance de marché x2-4 ; 141M vues et ventes retail x10), une démonstration de reproductibilité. Les "partnership ads" de Meta (publicité diffusée depuis le compte du créateur) augmenteraient la performance de 20 à 30 %.
Ambassadeurs internes, cas sectoriels chiffrés, et signal de valorisation
The Vitamin Shoppe construit une "creator economy interne" avec son programme "Shop Squad" (700 comptes Instagram d'employés-ambassadeurs), un modèle où les créateurs sont des salariés plutôt que des clients ou influenceurs indépendants. Un troisième mécanisme d'ambassadeurs repose non plus sur l'audience ou le statut de salarié, mais sur la donnée client : dès 2019, l'outil Zyper identifiait algorithmiquement le top 1 % des « fans » d'une marque à partir de son historique d'achat et de son engagement, pour leur offrir un crédit à dépenser en échange de mentions régulières, ces fans servant aussi de groupe de retour d'expérience sur de nouveaux produits ; sa fondatrice, Amber Atherton, y voyait un « programme de fidélité hybride » plutôt qu'un partenariat d'influence classique, ayant travaillé avec des marques comme Magnum, L'Oréal et Dior. Chipotle (collaboration Keith Lee, ventes de quesadillas doublées) et Ally Financial (hip-hop crowdsourcé sur TikTok, +53 % d'abonnés) illustrent deux cas chiffrés dans des secteurs éloignés du marketing d'influence classique. Selon Tribe Dynamics, plusieurs marques valorisées à des niveaux majeurs (NYX ~500M$ par L'Oréal, Anastasia Beverly Hills 2-3Md$, Gymshark 1,5Md$) généraient un volume de mentions créateurs disproportionné avant d'atteindre ces valorisations, en suivant 4 pratiques communes : pilotage interne, milliers de micro-créateurs plutôt que quelques macro-influenceurs, priorité à l'organique, investissement précoce.
Un deal historique daté, et un ratio inbound/outbound chiffré
L'un des tout premiers accords de marque avec un YouTubeur remonte à 2006, avec Smosh, négocié par cold email, une date précise et rare pour l'origine de ce type de deal. Plus récemment, OkCupid a mesuré une collaboration avec Dylan Mulvaney générant près de 2 millions de vues, le contenu le plus performant de la campagne. À l'échelle d'une créatrice d'environ 500 000 abonnés, environ 80 % des deals sont entrants contre 20 % pitchés activement ; exemple de tarification pour un budget de 10 000 dollars : 6 000 dollars pour un Reel avec repost TikTok et un set de Stories.
Sélection hors-niche, cas chiffrés et trajectoire précoce
Chez Simulate, la stratégie consistait à recruter des créateurs hors de la niche alimentaire, générant 500 millions de vues cumulées, un mécanisme de sélection par désaturation publicitaire. CAVA x Emma Chamberlain (+37% trafic, +50% téléchargements) et Glossy.com (+25% nouveaux clients en moyenne pour une collab) complètent la série de cas chiffrés. Feastables (MrBeast) aurait généré 10 millions de dollars en 6 mois à un stade précoce, distinct du chiffre cumulé de 250M$ déjà documenté.
Rompre un partenariat en cas de controverse : le cas Sondos Al Qattan
Une marque doit aussi savoir mettre fin à une collaboration lorsque le créateur devient lui-même source de controverse. En 2018, l'influenceuse beauté koweïtienne Sondos Al Qattan a suscité une vive polémique après avoir critiqué publiquement un assouplissement du droit du travail koweïtien qui permettait aux employées de maison philippines de conserver leur propre passeport et de bénéficier d'un jour de repos hebdomadaire. Plusieurs marques de cosmétiques associées à elle ont réagi en quelques jours, sans concertation apparente mais avec une formulation similaire : MAC Cosmetics a déclaré ne plus avoir de partenariat avec elle, Phyto a mis fin avec effet immédiat à toute collaboration via son distributeur local, Max Factor a suspendu toute collaboration et Shiseido a publié une déclaration de désapprobation. Aucune de ces marques n'avait de contrat de sponsoring exclusif ou de longue durée annoncé publiquement avec elle : la relation reposait essentiellement sur la présence récurrente de leurs produits dans son contenu. Ce cas illustre un risque de réputation par association qui se déclenche non par une action de la marque, mais par une prise de position du créateur sans rapport avec le produit vendu.
Comment une marque rémunère un créateur selon l'étape du funnel visée
La rémunération d'un créateur tend à s'aligner sur l'étape du funnel où une marque cherche à le mobiliser. En haut de funnel, un forfait fixe reste courant. Au milieu du funnel, un modèle hybride combine un forfait de base avec une commission liée aux résultats. En bas de funnel, la rémunération devient principalement une commission à la performance. Ce modèle de rémunération hybride (forfait de base plus commission, souvent de l'ordre de 10 à 15 %, avec des primes par palier) devient le modèle dominant parce qu'il aligne les intérêts de la marque et du créateur.
Ce que les annonceurs américains déclarent attendre des créateurs, selon l'IAB (2025-2026)
Les chiffres américains de cette page proviennent de l'IAB (Interactive Advertising Bureau), dont le rapport 2025 Creator Economy Ad Spend & Strategy Report, publié le 20 novembre 2025 à partir d'une enquête menée avec l'institut Advertiser Perceptions, projette pour les créateurs 37 milliards de dollars en 2025, soit +26 % sur un an, environ quatre fois plus vite que l'industrie média dans son ensemble (+5,7 %). La projection pour 2026 est d'environ 44 milliards de dollars, plus de trois fois les 13,9 milliards de 2021.
Ce chiffre ne couvre qu'un périmètre étroit : les dollars que les marques investissent volontairement chez les créateurs (partenariats directs, contenu sponsorisé amplifié en publicité payante, adjacences planifiées). Les estimations de marché plus larges y ajoutent affiliation, abonnements, pourboires et produits dérivés (voir Creator Ecosystem, Creator Economy et Influencer Economy : une taxonomie hiérarchique).
48 % des acheteurs publicitaires considèrent les créateurs comme un canal « must buy », un rang qui ne le cède qu'au search payant et aux réseaux sociaux.
Les réponses des annonceurs interrogés se lisent ainsi :
- Objectifs : la notoriété (43 %), l'atteinte de nouveaux publics (41 %), la réputation et la confiance (35 %), puis les ventes en ligne (32 %). Les ventes arrivent au quatrième rang, signe d'un usage sur tout le funnel ; 40 % des acheteurs placent le retour sur investissement global en tête de leurs indicateurs.
- Critères de choix : la réputation du créateur (58 %) et l'alignement de son audience avec la marque (56 %). Identifier les bons créateurs reste l'obstacle principal pour un tiers des marques.
- Outils réclamés : attribution avancée, reporting homogène, découverte et vérification des créateurs, standards d'authentification de l'audience et de prévention de la fraude (voir Le paradoxe de l'attribution en marketing d'influence et La fraude à l'influence : faux abonnés et engagement artificiel).
- IA : environ trois acheteurs sur quatre utilisent ou prévoient d'utiliser l'IA dans leur marketing de créateurs, mais 95 % des annonceurs ont des réserves (voir L'IA générative dans la Creator Economy).
Jasmine Enberg, cofondatrice de Scalable, relève dans un entretien publié par l'IAB qu'une part plus importante du budget va à l'amplification payante du contenu des créateurs qu'aux partenariats eux-mêmes, ce qu'elle lit comme un double besoin d'étendre la portée et de mesurer le résultat. Selon elle, les plateformes investissent désormais dans des outils (annonces de partenariat, places de marché de créateurs, mesure, affiliation), en partie pour capter une part des dépenses, et beaucoup de marques traitent encore le créateur comme une tactique rangée dans la case « social ».
Deux mouvements d'entreprises, cités par l'IAB dans un billet sur les marques et la performance, illustrent cet engagement. Unilever, à l'arrivée de son nouveau directeur général Fernando Fernandez, a annoncé consacrer 50 % de son budget média aux canaux sociaux (contre 30 % auparavant) et multiplier par vingt son investissement en marketing d'influence. Le groupe Publicis a racheté Influential, présentée comme la plus grande entreprise de marketing d'influence au monde par son chiffre d'affaires, et BR Media Group, qui travaille avec 80 % des plus grands créateurs d'Amérique latine. Le même billet cite EMARKETER (10 milliards de dollars attendus en contenu sponsorisé sur les réseaux sociaux en 2025) et Kate Scott-Dawkins, de WPP Media, selon qui 2025 serait la première année où les revenus publicitaires du contenu généré par les utilisateurs et des plateformes dépassent ceux du contenu professionnel.
Ce que recommandent les intervenants du premier IAB CreatorFronts
Lors du premier IAB CreatorFronts (15 septembre 2026, voir Les conventions et événements physiques de la Creator Economy), des intervenants d'Agentio, de YouTube et de Precisify ont recommandé aux marques de constituer des portefeuilles permanents de créateurs de tailles variées (macro, intermédiaires, micro et nano) plutôt que des parrainages ponctuels de célébrités, de tester créateurs, messages, formats et plateformes, puis de réinvestir dans les combinaisons les plus performantes.
Des intervenants de YouTube, de Spotter et de dentsu ont insisté sur la co-création : fixer en amont les objectifs, les garde-fous de marque, les droits d'usage et les obligations de transparence, tout en laissant au créateur assez de contrôle pour adapter l'exécution à sa voix et à sa communauté. Impliquer les créateurs plus tôt dans la conception d'une campagne a été présenté comme un moyen de combler les lacunes constatées lorsqu'ils ne sont activés que comme canal de distribution.
Lire les prises de position de l'IAB avec recul : étude Talk Shoppe, podcast et cours de référence
Les publications de l'IAB sur les créateurs sont des prises de position sectorielles, utiles pour comprendre ce que les annonceurs américains retiennent du phénomène, mais elles ne constituent pas des mesures indépendantes.
En décembre 2023, l'IAB a publié avec le cabinet Talk Shoppe l'étude The Creator Economy Opportunity: Where Authenticity Meets Impact (présentation de l'étude), qui combine enquêtes quantitatives, entretiens qualitatifs et ethnographies numériques quotidiennes. Les résultats complets sont réservés aux titulaires d'un compte. Les présentations de l'IAB en retiennent que 44 % des annonceurs prévoyaient d'augmenter en 2024 leurs dépenses en contenus portés par des créateurs, et que les audiences voient les créateurs les plus influents comme des amis qui partagent conseils et informations. L'IAB y ajoute, sans citer d'étude, que la Creator Economy devrait doubler en trois ans.
Son guide Podcasting in the Creator Economy (présentation du guide) affirme que les créateurs de podcasts obtiennent une attention et un engagement supérieurs aux références du marché, mais la page consultée ne fournit aucun chiffre à l'appui.
Enfin, le cours « Introduction to the Creator Economy » de l'IAB (page du cours), destiné aux annonceurs, agences, juristes et fournisseurs de plateformes, délimite cinq domaines de compétence :
- les fondations : créateurs, plateformes, audiences et rôles des acteurs ;
- la planification : objectifs, indicateurs, étude de l'audience cible, évaluation des créateurs et budget ;
- la collaboration : choix du créateur, contrats, propriété intellectuelle et obligations de mention publicitaire (voir La régulation de l'influence hors de France : le modèle FTC américain) ;
- la mesure et l'optimisation : notoriété, engagement, études d'impact, retour sur investissement et EMV ;
- les tendances : intégration de l'IA, commerce social et marques lancées par des créateurs.
Pour le poids économique et l'emploi des créateurs mesurés par l'IAB aux États-Unis, voir Moteurs de croissance et principaux risques de la Creator Economy. Pour ses recommandations aux marques sur le jeu vidéo, voir Le Direct-to-Avatar et l'économie des biens virtuels de marque.
Points clefs à retenir
- La demande commerciale adressée aux créateurs provient d'un large éventail d'organisations : grandes marques, PME, retailers, e-commerçants, startups, institutions, producteurs culturels, médias et organisations publiques.
- Un créateur peut intervenir à l'ensemble des étapes du funnel marketing : notoriété, considération, engagement, préférence, trafic, conversion et fidélisation.
- Les investissements publicitaires américains dédiés aux créateurs sont passés de 13,9 milliards de dollars en 2021 à 29,5 milliards en 2024, puis à environ 37 milliards de dollars en 2025 (+26 % sur un an, contre +5,7 % pour l'industrie média), avec une projection d'environ 44 milliards en 2026 selon l'IAB. Ce chiffre ne couvre que l'investissement publicitaire volontaire des marques, pas l'affiliation, les abonnements ni les produits dérivés.
- Mesurer un créateur uniquement sur la conversion finale sous-estime sa contribution, car il peut intervenir à chaque étape du funnel, une contribution que les outils d'attribution au dernier clic ne créditent généralement pas correctement.
- La rémunération hybride combine un forfait de base avec une commission liée aux résultats, souvent de l'ordre de 10 à 15 %, complétée de primes par palier de performance, et devient le modèle dominant parce qu'elle aligne les intérêts de la marque et du créateur.
- Une marque adapte la rémunération d'un créateur selon l'objectif visé : en haut de funnel (notoriété), un forfait fixe domine ; au milieu (considération), un modèle hybride combine forfait et commission ; en bas (conversion), la rémunération devient principalement une commission à la performance.
- La relation marque-créateur évolue souvent en trois étapes : amplification (canal ponctuel), investissement dans la communauté pour une affinité long terme, puis autorship (le créateur façonne le produit lui-même) ; le programme campus ambassadeurs de Shein illustre l'étape communauté (27 millions de dollars de commissions versées depuis 2021), sa collection "Normani" illustre l'autorship sous forme hybride, coproduite mais hébergée sur la plateforme de la marque.
- Le contenu créateur non sponsorisé peut créer une contrainte logistique réelle (viralité TikTok créant des ruptures de stock chez Costco), un sport individuel comme le tennis est structurellement plus attractif pour un sponsoring personnel qu'un sport d'équipe, et une grille de score de sélection de créateurs (plutôt que le nombre d'abonnés) a permis à Milk Makeup de provoquer une rupture de stock mondiale chez Sephora.
- Depuis 2021, le régime NIL (Name, Image and Likeness) permet à un athlète universitaire américain de signer directement des contrats de sponsoring en son nom propre, indépendamment de son équipe ou de sa performance sportive, dès lors qu'il dispose d'une audience sociale suffisante.
- Le prix d'un deal se décompose en quatre composantes (production, endorsement, usage/distribution, exclusivité) ; certaines marques réservent un budget dédié à l'usage d'UGC non sollicité ; la NFL fournit de l'IP officielle aux créateurs via son accord YouTube ; Liquid Death valide à bas coût avant de produire et rend réelles ses parodies publicitaires.
- Gymshark a découvert par hasard l'effet de levier des micro-créateurs en 2014 (Birmingham, 400£→40 000£/jour) ; Estée Lauder a démontré la reproductibilité d'une architecture de campagne en 3 strates sur 2 catégories (209M et 141M vues) ; les "partnership ads" Meta augmentent la performance de 20-30 %.
- The Vitamin Shoppe construit une "creator economy interne" (Shop Squad, 700 comptes salariés) ; Chipotle et Ally Financial illustrent des cas chiffrés hors mode/beauté ; selon Tribe Dynamics, NYX, Anastasia Beverly Hills et Gymshark généraient un buzz créateurs disproportionné avant leurs valorisations majeures, en suivant 4 pratiques communes (pilotage interne, milliers de micro-créateurs, priorité organique, investissement précoce).
- Dès 2019, l'outil Zyper identifiait algorithmiquement le top 1 % des clients les plus engagés d'une marque (Magnum, L'Oréal, Dior) à partir de son historique d'achat, pour les rémunérer en crédit plutôt qu'en cash, un mécanisme d'ambassadeurs fondé sur la donnée client plutôt que sur l'audience sociale ou le statut de salarié.
- L'un des tout premiers deals de marque avec un YouTubeur remonte à 2006 (Smosh) ; OkCupid a mesuré une collaboration avec Dylan Mulvaney (2M vues) ; à l'échelle d'une créatrice de ~500k abonnés, 80 % des deals sont entrants pour 20 % pitchés, avec un exemple de tarification à 6 000 $ sur un budget de 10 000 $.
- Simulate a sélectionné des créateurs hors-niche (500M vues) ; CAVA x Emma Chamberlain et Glossy.com (+25% en moyenne) complètent les cas chiffrés ; Feastables aurait généré 10M$ en 6 mois à un stade précoce, distinct des 250M$ cumulés déjà cités.
- Une collaboration créateur-marque expose aussi à un risque de réputation par association : en 2018, plusieurs marques de cosmétiques (MAC Cosmetics, Phyto, Max Factor, Shiseido) ont mis fin en quelques jours à leur association avec l'influenceuse Sondos Al Qattan après des propos controversés sur le droit du travail au Koweït, sans qu'aucune n'ait de contrat de sponsoring exclusif annoncé publiquement avec elle.
- En 2021, environ 68 % des marketeurs américains d'entreprises de plus de cent salariés déclaraient prévoir de recourir au marketing d'influence cette même année, selon Business Insider ; ce sont des marques « disruptives » nées en ligne (à l'image d'Uber) qui ont défini le marché en premier, les plus grandes entreprises restant structurellement les dernières à s'engager en raison de leur aversion au risque.
- Un mauvais alignement entre créateur et marque peut produire un échec commercial malgré un volume de vues élevé : une vidéo TikTok de Kyle Hernandez pour une marque de lunettes haut de gamme a généré 600 000 vues et 1 500 visites sur le site de la marque sans aucun achat de la paire à 200 dollars promue.
- FabFitFun (box d'abonnement lifestyle fondée en 2010) sélectionne ses créateurs sur l'adéquation perçue avec la marque plutôt que sur les métriques d'audience, au point qu'une micro-influenceuse peut, selon sa responsable historique du programme Jolie Jankowitz, vendre davantage de boîtes qu'une créatrice à trois millions d'abonnés ; l'entreprise revendique plus de 40 000 partenariats d'influenceurs cumulés en 2021.
- Chipotle a collaboré avec le créateur David Dobrik sur deux campagnes aux objectifs distincts (un burrito vendu comme produit dérivé pour la journée nationale du burrito ; une technique de bascule du couvercle démontrée sur TikTok pour Cinco de Mayo), avant de rompre ce partenariat le 17 septembre 2020 à la suite d'accusations visant son collectif de création, le Vlog Squad ; ce cas illustre le risque de réputation par association que Mark Cuban attribue à toute collaboration créateur, nuancé par le contre-argument de Blake Lawrence comparant un partenariat de marque à une publicité imprimée à côté d'un article, qui n'implique pas d'adhésion à son contenu.
- 48 % des acheteurs américains considèrent les créateurs comme un canal « must buy ». Les marques les utilisent d'abord pour la notoriété (43 %), l'atteinte de nouveaux publics (41 %) et la confiance (35 %), 32 % visent aussi les ventes en ligne ; la réputation (58 %) et l'alignement d'audience (56 %) dominent les critères de choix.
- Selon une analyste citée par l'IAB, une part plus importante du budget va à l'amplification payante du contenu des créateurs qu'aux partenariats eux-mêmes ; des intervenants du premier CreatorFronts recommandent des portefeuilles permanents de créateurs de tailles variées, testés puis réinvestis selon les résultats, avec une co-création définie dès l'amont.
- Les publications de l'IAB (étude Talk Shoppe de décembre 2023 : 44 % des annonceurs prévoyaient d'augmenter leurs dépenses en 2024 ; cours d'introduction en cinq domaines) sont des prises de position sectorielles, pas des mesures indépendantes.
Articles liés
- Le marché français de l'influence : chiffres et professionnalisation (2022-2025)
- Le paradoxe de l'attribution en marketing d'influence
- Creator Commerce : les quatre niveaux de la vente par les créateurs
- Le NIL : l'émergence de l'athlète-créateur universitaire américain
- Les grandes familles de créateurs : par fonction, par format et par taille
- La discrimination dans l'écosystème des créateurs : biais algorithmique et écarts de rémunération
- Les athlètes-créateurs : hiérarchie sportive et contraintes de sponsoring
- La culture professionnelle des créateurs à Los Angeles : événements, hiérarchie et pouvoir
- Moteurs de croissance et principaux risques de la Creator Economy
- Le Direct-to-Avatar et l'économie des biens virtuels de marque
- Les conventions et événements physiques de la Creator Economy
- Les créateurs dans la découverte par l'IA : recommandations d'achat et visibilité dans les réponses des modèles
- L'IA générative dans la Creator Economy
- La fraude à l'influence : faux abonnés et engagement artificiel