Les plateformes comme infrastructures de distribution : le pouvoir des algorithmes
Un créateur possède son contenu, rarement son canal de distribution : c'est là que se joue le vrai rapport de force. Chaque plateforme a sa propre logique et développe ses propres outils de rétention, jusqu'à la guerre des revenus entre Kick et Twitch.
Une logique différente pour chaque plateforme
YouTube combine média, moteur de recherche, recommandation algorithmique et abonnement. TikTok repose sur la découverte algorithmique, le divertissement et le commerce. Instagram combine identité personnelle, style de vie et commerce. Twitch repose sur le direct, la relation communautaire et le jeu vidéo. Chaque plateforme développe progressivement ses propres systèmes de rémunération, précisément pour éviter que les créateurs les plus importants ne déplacent leurs communautés ailleurs.
Une enquête Meta citée par une étude de l'International Journal of Research in Marketing (Bleier, Fossen & Shapira, 2024) chiffre cet écart : les utilisateurs se tournent vers Meta pour du contenu lifestyle (~67 %) et de l'inspiration shopping (~54 %), contre TikTok pour du contenu divertissant (~67 %), humoristique (~64 %) et éducatif (~50 %).
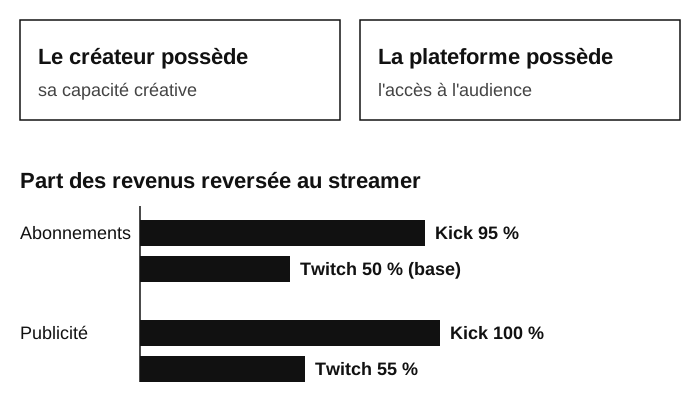
Le créateur possède sa capacité créative, mais la plateforme possède l'accès algorithmique à l'audience : qui voit son contenu, et quand.
Une analyse HypeAuditor sur plus de 5 millions de comptes créateurs confirme cet écart sur l'engagement médian : TikTok reste stable autour de 7,4-8,1 % quelle que soit la taille du compte, tandis qu'Instagram Reels chute de 7,9 % à 4,5 % au-delà d'un million d'abonnés. YouTube Shorts est le seul format où l'engagement progresse avec la taille, de 1,7 % à 2,4 %.
Le cadre des trois acteurs que la plateforme connecte
Cette même étude académique décrit l'écosystème des créateurs comme un triangle à trois acteurs (créateurs, utilisateurs, annonceurs), la plateforme occupant la position centrale qui les connecte, en assurant trois fonctions : mettre en relation ces acteurs, soutenir la création de contenu, et faciliter la monétisation entre eux.
Un pouvoir algorithmique qui ne s'exerce pas également sur tous les créateurs
Le pouvoir de recommandation décrit plus haut ne se limite pas à un rapport de force générique entre créateur et plateforme : plusieurs créateurs issus de communautés marginalisées documentent un biais algorithmique qui les désavantage spécifiquement, un mécanisme que la chercheuse Safiya Umoja Noble qualifie de « redlining technologique » et qui recoupe le shadowban (restriction de visibilité sans notification à l'utilisateur concerné), détaillé sur la page consacrée à la discrimination dans l'écosystème des créateurs.
Le rapport de force entre créateur et plateforme
Un simple changement dans les règles de recommandation peut transformer brutalement la visibilité, l'acquisition d'abonnés et les revenus d'un créateur, sans que celui-ci n'ait rien changé de son côté. Le créateur maîtrise ce qu'il sait produire, pas la manière dont ce contenu est distribué.
Un précédent daté : la menace de bannissement de TikTok en 2020
Fin juillet 2020, la menace d'une interdiction de TikTok aux États-Unis (ByteDance disposant de 45 jours pour céder ses opérations américaines) a suffi à provoquer une ruée des créateurs vers des applications concurrentes : Byte (résurrection de Vine par son cofondateur Dom Hofmann), Reels (lancée par Instagram début août 2020), Triller (le concurrent le plus agressif, ayant recruté des créateurs TikTok de premier plan) et Clash. Une simple décision politique externe a ainsi suffi à menacer la distribution de millions de créateurs du jour au lendemain. TikTok a répondu par un mécanisme de rétention financière plutôt que par un argument produit : un jour avant que Reels ne soit disponible aux États-Unis, la plateforme a annoncé un fonds créateurs d'un milliard de dollars sur trois ans.
Ce précédent est antérieur de plusieurs années à un terme qui le nomme précisément : dès 2020, le fonds de capital-risque SignalFire parlait déjà de « platform whiplash » pour désigner le risque qu'un changement brutal de priorités ou de fonctionnalités d'une plateforme nuise à un créateur qui y aurait concentré toute son activité sans diversifier sa présence. La réponse déjà recommandée à l'époque, le cross-promotion sur plusieurs applications, anticipe la logique d'owned audience détaillée plus bas.
En septembre 2021, un an à peine après cette menace, TikTok a annoncé avoir dépassé le milliard d'utilisateurs actifs mensuels, un seuil atteint plus rapidement qu'Instagram (juin 2018, huit ans après son lancement) et loin devant Snapchat (environ 500 millions à la même période), confirmation chiffrée que l'épisode de 2020 n'a pas freiné sa croissance.
Une étude ethnographique de la chercheuse Crystal Abidin, fondée sur une observation participante prolongée et des entretiens avec créateurs et agences TikTok, constate précisément que les modèles de célébrité internet construits sur Instagram et YouTube ne s'appliquent pas directement à TikTok. Elle propose les notions d'économie de l'attention et de labeur de visibilité pour décrire les nouvelles pratiques de célébrité nées des caractéristiques propres de l'application, à mesure que celle-ci se professionnalisait avec l'apparition d'influenceurs, de réseaux publicitaires et d'agences dédiées.
Deux évolutions récentes qui illustrent cette course à la rétention
En France, TikTok a rejoint Snapchat au coude-à-coude sur l'usage mensuel déclaré (38,3 % contre 37,8 %, We Are Social) et le dépasse nettement sur le temps passé (1 h 30 par jour contre 30 minutes). Sur l'audience publicitaire mesurée par les régies, Snapchat reste toutefois devant (29,8 millions contre 23,4 millions). Deux indicateurs, deux classements différents. Cette progression de TikTok s'appuie sur TikTok Shop et le Live Shopping, qui en font un acteur du commerce électronique à part entière.
Du côté du streaming en direct, Kick s'est positionné comme le principal concurrent de Twitch en proposant aux créateurs un partage de revenus nettement plus avantageux : 95 % des recettes d'abonnement (4,74 $ sur 4,99 $, contre 2,50 $ chez Twitch en split 50/50 de base) et 100 % des recettes publicitaires (contre 55 % chez Twitch). Ce modèle est rendu possible par le financement de Kick via sa maison mère, le site de paris en ligne Stake.com.
Une bascule mesurée à l'échelle mondiale du temps passé
Au-delà du cas français, la tendance se confirme mondialement : selon Insider Intelligence, le temps passé sur TikTok devait dépasser celui sur Facebook dès 2025, et avait déjà dépassé celui sur Instagram.
Une plateforme de jeu vidéo comme nouvelle infrastructure : Roblox × Shopify
Roblox a annoncé un partenariat avec Shopify, reliant des actions effectuées dans un monde de marque virtuel à des points de fidélité e-commerce réels. La marque amika utilise déjà sa boutique Roblox pour observer les achats de merchandising virtuel comme signal de demande avant de produire l'équivalent physique, une extension de la logique de plateforme-infrastructure au jeu vidéo.
Facebook, canal de trafic dominant malgré la perception de déclin
Chez les vendeurs de produits digitaux sur SamCart, Facebook reste la principale source de trafic quel que soit le niveau de revenu, et les 50 % de créateurs les plus performants génèrent 5 à 10 fois plus de trafic social que les 50 % les moins performants, une donnée qui nuance l'hypothèse implicite de dominance de TikTok ou Instagram.
Le mécanisme précis derrière la "démocratisation" de la découverte sur TikTok
Chaque nouvelle vidéo TikTok est testée sur un pool initial de quelques milliers de vues aléatoires, indépendamment du nombre d'abonnés, avant amplification ou non, un mécanisme distinct de YouTube, où la distribution se mérite plus progressivement.
Ce même mécanisme de test aléatoire est aussi ce qui le rend manipulable délibérément : dans le marketing musical, des agences font tourner des réseaux de comptes tiers pour placer une chanson en fond de vidéos et simuler artificiellement une tendance auprès de l'algorithme, un mécanisme documenté dans La fraude à l'influence.
Deux statistiques d'usage par tranche démographique, à traiter avec réserve
Selon une enquête citée de mémoire (probablement Pew Research Center), 95 % des ados américains utiliseraient YouTube contre 67 % pour TikTok. LinkedIn compterait environ 800 millions d'utilisateurs mais seulement environ 3 millions créeraient du contenu activement, un écart qui complète le fait déjà documenté sur la faible adoption du LinkedIn Creator Mode.
Un cas nommé confirmant l'algorithme par intérêt, et un phénomène récurrent de conversion réelle
Doe Lashes confirme, avec un cas chiffré, la découverte par intérêt sur TikTok : une créatrice native est passée de 0 à 100 000 abonnés en 6 mois, TikTok devenant 40 % du revenu total de la marque, en organique. Plusieurs hashtags illustrent par ailleurs le phénomène "TikTok made me buy it" avec des ruptures de stock réelles : #fetapasta (857,7M vues), #tiktokleggings (709,5M vues), #booktok (23,3Md vues), et le cas Little Moons (3,1M vues, vigiles chez Selfridges). TikTok a par ailleurs ouvert des intégrations e-commerce avec Shopify et BigCommerce.
L'owned audience comme réponse stratégique à cette dépendance
Face à cette vulnérabilité, les créateurs les plus avancés construisent des canaux qu'ils possèdent directement : une newsletter, un site web, une application, ou une communauté hébergée sur un outil qu'ils contrôlent. Cette construction correspond au niveau « owned audience » du modèle de maturation économique du créateur.
Ce verrouillage n'est pas accidentel. Christopher Yu, ancien vice-président de Kajabi, résume le mécanisme sans détour : « C'est la raison numéro un pour laquelle Facebook, Instagram et les réseaux sociaux existent. Ils ne vous laissent pas exporter vos contacts. Ils gardent tout à l'intérieur de leurs jardins clos. »
Une nouvelle dépendance : les plateformes comme réservoir de contenu pour les assistants d'IA
Selon l'analyste Jasmine Enberg (Scalable), citée sur le blog de l'IAB, les grands modèles de langage s'appuient fortement sur le contenu publié par les créateurs et les utilisateurs sur des plateformes comme YouTube et Reddit pour composer leurs réponses. Les plateformes de distribution deviennent ainsi, en plus de leur rôle d'infrastructure d'audience, un réservoir dont dépend la visibilité d'une marque ou d'un créateur dans les réponses de l'IA (voir Les créateurs dans la découverte par l'IA : recommandations d'achat et visibilité dans les réponses des modèles).
Points clefs à retenir
- Les plateformes occupent une position centrale dans l'écosystème des créateurs parce qu'elles contrôlent l'accès à l'audience via leurs algorithmes de recommandation ; un créateur peut produire un excellent contenu sans qu'il soit vu, si la plateforme ne le distribue pas favorablement.
- YouTube combine média, moteur de recherche et recommandation algorithmique ; TikTok repose sur la découverte algorithmique et le divertissement en vidéo courte ; Instagram combine identité personnelle et création visuelle ; Twitch repose sur le direct et la relation communautaire.
- Un cadre académique décrit le rôle central des plateformes comme un triangle à trois acteurs (créateurs, utilisateurs, annonceurs) que la plateforme connecte depuis une position centrale, en assurant trois fonctions : mise en relation, soutien à la création de contenu, et facilitation de la monétisation.
- Le pouvoir des algorithmes sur un créateur tient au fait qu'un simple changement des règles de recommandation peut transformer brutalement sa visibilité, l'acquisition d'abonnés et ses revenus, sans que celui-ci n'ait rien changé de son côté.
- Une owned audience est une audience propriétaire, comme une newsletter, un site ou une application, que le créateur possède directement, indépendamment de toute plateforme.
- Les grandes plateformes limitent l'export des contacts d'un créateur pour éviter qu'il ne migre facilement son audience vers un autre canal ; un ancien vice-président de Kajabi la décrit comme la raison numéro un pour laquelle les réseaux sociaux existent, en gardant les contacts à l'intérieur de leurs « jardins clos ».
- Kick tente de concurrencer Twitch en proposant aux créateurs un partage de revenus nettement plus avantageux : 95 % des recettes d'abonnement (4,74 $ sur 4,99 $) contre 50 % de base chez Twitch, et 100 % des recettes publicitaires contre 55 % chez Twitch.
- En France, TikTok n'a pas uniformément dépassé Snapchat en 2026 : cela dépend de l'indicateur, avec un écart marginal sur l'usage mensuel déclaré (38,3 % contre 37,8 %), une nette domination de TikTok sur le temps passé (1 h 30 contre 30 minutes), mais Snapchat qui reste devant sur l'audience publicitaire mesurée par les régies (29,8 millions contre 23,4 millions).
- Le partenariat Roblox × Shopify relie des actions effectuées dans un monde de marque virtuel à des points de fidélité e-commerce réels, permettant à une marque comme amika d'observer les achats de merchandising virtuel comme signal de demande avant de produire l'équivalent physique.
- Facebook reste la principale source de trafic pour les vendeurs de produits digitaux (données SamCart) quel que soit leur niveau de revenu, contrairement à l'hypothèse implicite de dominance de TikTok/Instagram.
- Selon Insider Intelligence, le temps passé sur TikTok devait dépasser celui sur Facebook dès 2025, et avait déjà dépassé celui sur Instagram.
- Chaque nouvelle vidéo TikTok est testée sur un pool initial de quelques milliers de vues aléatoires avant amplification, indépendamment du nombre d'abonnés ; selon une enquête citée de mémoire, 95 % des ados américains utiliseraient YouTube contre 67 % pour TikTok, et LinkedIn compterait ~800M d'utilisateurs pour seulement ~3M de créateurs actifs.
- Doe Lashes illustre l'algorithme par intérêt (0→100k abonnés en 6 mois, 40% du revenu en organique) ; le phénomène "TikTok made me buy it" se répète (#fetapasta, #tiktokleggings, #booktok, Little Moons) ; TikTok a ouvert des intégrations e-commerce avec Shopify et BigCommerce.
- En 2020, la menace d'un bannissement de TikTok aux États-Unis a précipité les créateurs vers des applications concurrentes (Byte, Reels, Triller, Clash) ; TikTok a répondu par un fonds créateurs d'un milliard de dollars sur trois ans plutôt que par un argument produit.
- En septembre 2021, TikTok a dépassé le milliard d'utilisateurs actifs mensuels, un seuil atteint plus vite qu'Instagram (2018, huit ans après son lancement) et loin devant Snapchat (~500 millions à la même période).
- Le terme « platform whiplash », employé dès 2020 par le fonds SignalFire, désigne la vulnérabilité d'un créateur concentré sur une seule plateforme face à un changement brutal de ses priorités ; une étude ethnographique de Crystal Abidin montre par ailleurs que les modèles de célébrité d'Instagram et YouTube ne s'appliquent pas directement à TikTok.
- Le mécanisme de test aléatoire de l'algorithme TikTok, indépendant du nombre d'abonnés, le rend aussi manipulable délibérément : dans le marketing musical, des agences font tourner des réseaux de comptes tiers pour simuler artificiellement une tendance autour d'une chanson.
- Le pouvoir algorithmique ne s'exerce pas également sur tous les créateurs : plusieurs créateurs issus de communautés marginalisées documentent un biais algorithmique spécifique, que la chercheuse Safiya Umoja Noble qualifie de « redlining technologique » et qui recoupe le shadowban, une restriction de visibilité appliquée sans notification à l'utilisateur concerné.
- Selon une analyste citée par l'IAB, les grands modèles de langage s'appuient fortement sur le contenu publié sur des plateformes comme YouTube et Reddit : la visibilité d'un créateur ou d'une marque dans les réponses de l'IA dépend ainsi aussi de ces plateformes de distribution.
Articles liés
- La chaîne de valeur et les flux financiers de l'écosystème des créateurs
- La maturation économique du créateur : de l'audience louée aux actifs propres
- Les tensions structurelles de l'écosystème des créateurs
- L'attention, la confiance et l'influence : les ressources fondamentales de l'écosystème des créateurs
- La fraude à l'influence : faux abonnés et engagement artificiel
- La discrimination dans l'écosystème des créateurs : biais algorithmique et écarts de rémunération
- Consistance et contenu evergreen : les leviers de croissance organique d'une chaîne de créateur
- Le Direct-to-Avatar et l'économie des biens virtuels de marque
- Les créateurs dans la découverte par l'IA : recommandations d'achat et visibilité dans les réponses des modèles