Chaîne de valeur des créateurs : le top 1 % capte 21 % des budgets publicitaires
Neuf catégories d'acteurs, cinq couches fonctionnelles et sept flux financiers structurent l'économie des créateurs. Chacun cherche à contrôler une part plus importante de ces flux : le top 1 % des créateurs en capte déjà 21 % à lui seul.
La chaîne, du créateur à la monétisation
La séquence type va du créateur et de son contenu, en passant par les plateformes et la distribution algorithmique, jusqu'à l'audience, la confiance, puis la monétisation. Réduite à cinq couches fonctionnelles : création, distribution, intermédiation, monétisation, infrastructure. Un outil de CreatorTech se situe dans la couche infrastructure, une agence d'influence dans la couche intermédiation. Cette lecture en couches constitue la structure industrielle de la Creator Economy au sens strict, distincte de sa dimension culturelle ou sociologique plus large.
La cartographie complète des acteurs se répartit en neuf catégories : l'offre (créateurs, influenceurs, créateurs UGC, streamers, podcasteurs, experts, artistes), la production (studios, producteurs, monteurs, designers), la représentation (managers, talent agencies, agents d'influenceurs, MCN), la demande (marques, annonceurs, retailers, agences média), l'intermédiation (agences d'influence, marketplaces, creator networks), l'infrastructure (CreatorTech, analytics, CRM, paiement), la distribution (plateformes), le commerce (marketplaces, affiliation, social commerce, creator brands) et l'institutionnel (État, régulateurs, organisations professionnelles).
Sept flux financiers, sept relations économiques
Annonceur vers créateur, plateforme vers créateur, audience vers créateur, marchand vers créateur, consommateur vers créateur, licensee vers créateur, et le flux intermédié par une agence.
Acteurs matures contre acteurs émergents, avec des noms réels
Grand View Research distingue des acteurs matures (Google, ByteDance, Meta, Amazon), forts d'une présence mondiale mais plus lents à s'adapter, face à des acteurs émergents (Patreon, Substack, Ko-fi), plus rapides à innover mais aux ressources plus limitées. Sur l'axe de l'offre, les créateurs individuels représentaient 57,2 % du marché mondial en 2025, loin devant les entreprises/marques et les sociétés de médias.
Six facteurs qui déterminent quelle plateforme capte le plus de valeur
Goldman Sachs Research identifie six facteurs qui déterminent quelles plateformes de distribution captent la plus grande part de la valeur créée, s'enchaînant en un « effet volant » où chaque avantage renforce les suivants : l'échelle (une base d'utilisateurs large et mondiale), le capital (l'accès à des réserves de financement importantes), des moteurs de recommandation puissants pilotés par l'IA, des outils de monétisation efficaces, des données et analyses robustes, et l'intégration du commerce directement dans l'expérience utilisateur principale.
Goldman Sachs en tire une conséquence stratégique : dans un contexte d'incertitude macroéconomique, les créateurs tendraient à privilégier une « fuite vers la qualité » (flight to quality), c'est-à-dire à concentrer leur activité sur les plateformes déjà établies offrant stabilité et monétisation éprouvée, plutôt que de parier sur de nouveaux entrants encore fragiles. Cette dynamique renforce mécaniquement la position des acteurs matures déjà cités face aux acteurs émergents. Selon la même analyse d'avril 2023, les partenariats de marque directs représenteraient environ 70 % des revenus des créateurs à l'échelle mondiale, la part la plus large des sources de revenus identifiées, devant le partage publicitaire des plateformes et les paiements directs de l'audience.
Pourquoi chaque acteur cherche à contrôler une part de la chaîne
Les plateformes veulent conserver créateur, audience et transaction ; les créateurs veulent récupérer audience, données et revenus ; les marques veulent un accès direct ; les agences veulent renforcer leur rôle d'orchestration. Cette tension entre créateurs et plateformes constitue l'une des tensions structurelles majeures du secteur.
La concentration chiffrée : combien la minorité capte réellement
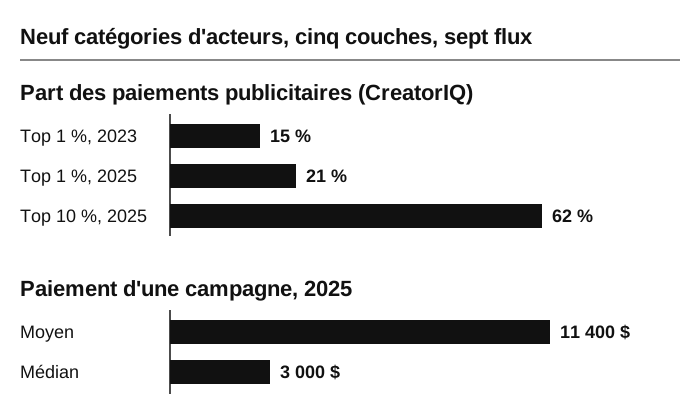
La distribution des audiences, des revenus et des contrats reste fortement asymétrique, mais cette concentration ne rend pas pour autant la « long tail » de microcréateurs négligeable : leur valeur collective repose sur une spécialisation par niche, une proximité et une authenticité plus difficiles à obtenir pour un créateur large et généraliste. L'industrialisation croissante du marché français vise précisément à rendre cette long tail activable à grande échelle plutôt que de continuer à concentrer les budgets sur la minorité la plus visible. Des données de plateforme (CreatorIQ) permettent de chiffrer cette concentration. En 2025, le top 1 % des créateurs capterait à lui seul 21 % de l'ensemble des paiements publicitaires, contre 15 % en 2023 : la concentration s'accentue. Le top 10 % en concentrerait 62 %.
Le top 1 % des créateurs capterait à lui seul 21 % de l'ensemble des paiements publicitaires versés par les marques en 2025, contre 15 % en 2023.
L'écart se lit aussi entre moyenne et médiane : le paiement moyen d'une campagne s'élevait à 11 400 dollars en 2025, contre un paiement médian de seulement 3 000 dollars. À l'échelle mondiale, seuls 4 % des créateurs professionnels gagneraient plus de 100 000 dollars par an ; aux États-Unis, 45,6 % gagneraient entre 10 000 et 100 000 dollars, une « classe moyenne » de créateurs qui se maintient par la diversification de ses revenus. Une enquête menée par The Influencer Marketing Factory auprès de 1 000 créateurs américains en janvier 2026 confirme précisément ce chiffre de 45,6 % et précise le reste : 48,7 % gagnent moins de 10 000 dollars, et seuls 5,7 % dépassent 100 000 dollars. Un chiffre plus extrême encore, cité par Wikipedia à partir d'une source moins autoritaire, situerait à seulement 0,1 % la proportion de créateurs parvenant réellement à vivre de leur activité : un seuil de subsistance, à ne pas confondre avec le seuil de 100 000 dollars annuels, mais qui confirme le même constat de concentration extrême.
La concentration ne s'arrête pas aux revenus : une analyse HypeAuditor sur plus de 5 millions de comptes montre que 76 % des créateurs TikTok, 59,1 % des créateurs YouTube long format, 46,2 % des créateurs Instagram et 39,9 % des créateurs YouTube Shorts reçoivent moins de 1 000 vues par publication.
L'éditeur creator-economy.org décrit la même asymétrie dans son guide des emplois du 28 septembre 2026, sans nommer de source primaire : la majorité des créateurs gagnerait moins de 15 000 dollars par an, les revenus accélérant une fois ce seuil franchi, avec un revenu moyen américain d'environ 44 000 dollars (22 dollars de l'heure) et 2 millions de créateurs à six chiffres dans le monde. Ce dernier chiffre équivaut à 4 % de 50 millions de créateurs, la proportion de Goldman Sachs, et ne constitue donc pas une mesure indépendante. Les emplois salariés qui gravitent autour des créateurs sont décrits dans les métiers de production autour d'un créateur professionnel.
L'évolution du prix des contrats, et le paradoxe des mega-créateurs
Une étude Bobbie/G&B Digital Management sur plusieurs milliers de partenariats (2019-2025) documente une autre dimension : le prix moyen d'un contrat créateur est passé de 3 065 dollars en 2019 à plus de 7 400 dollars en 2025 (+95 % en six ans), signe d'un marché de moins en moins improvisé, une standardisation qui prolonge le déplacement du critère de sélection du seul nombre d'abonnés vers des métriques de performance. Cette même étude révèle un paradoxe : les mega-créateurs (1M+ abonnés) génèrent en moyenne 473 000 dollars de revenus annuels de partenariats (le montant le plus élevé de tous les paliers), mais leur efficacité par abonné décline : les créateurs petits et moyens génèrent nettement plus de revenus par millier d'abonnés.
Pourquoi une marque physique lancée par un créateur choisit le DTC avant le retail
Un partenaire retail paie le fournisseur 30 à 180 jours après livraison, alors que la vente directe au consommateur (DTC) encaisse avant même l'expédition, un mécanisme de trésorerie qui explique la préférence structurelle pour le DTC au lancement d'une marque physique. Les données propriétaires collectées en DTC (codes postaux, e-mails) servent ensuite de levier de négociation face aux distributeurs, en prouvant une demande locale déjà avérée plutôt que de proposer un produit sans historique de vente.
Éliminer un coût d'acquisition par fusion média/marque, et fixer un prix par ingénierie inverse
En Inde, la fusion entre le groupe D2C beauté Good Glam Group et le média PopXO a éliminé leur coût d'acquisition client mutuel plutôt que de l'optimiser séparément, un modèle répliqué pour une valorisation d'environ 1,2 milliard de dollars et 12 acquisitions. Midday Squares a de son côté fixé son prix (2,49 $/barre) par ingénierie inverse : partir d'un objectif de prix psychologique (rester sous 3 $) puis faire remonter cette contrainte sur la chaîne de coûts, plutôt que l'inverse.
Un benchmark CPM rare, et un flux d'amplification payante
Un benchmark comparatif chiffre Netflix (~65$ CPM) et le Super Bowl (50-55$ CPM) contre seulement 8-20$ CPM pour du contenu créateur premium, signe d'une sous-valorisation relative de l'attention créateur. Les "Spark Ads" de TikTok illustrent un flux financier distinct : un créateur cède un code d'autorisation pour laisser un annonceur booster son contenu organique existant, pour un budget minimum de 20$/jour (~600$/mois).
Deux chiffres sur la répartition réelle des flux
Selon Linqia, 65 % des annonceurs consacrent au moins 50 % de leur budget influence à l'amplification payante. Sur TikTok Series, TikTok prélève environ 65 % des revenus (App Store inclus), ne laissant au créateur qu'environ 30 % du prix de vente.
Points clefs à retenir
- La chaîne de valeur complète de l'écosystème des créateurs va du créateur et du contenu, aux plateformes et à la distribution algorithmique, jusqu'à l'audience, la communauté, la confiance et la monétisation, avec studios, managers, agences, MCN et marketplaces autour.
- Les cinq couches fonctionnelles de l'écosystème sont la création, la distribution, l'intermédiation, la monétisation et l'infrastructure.
- Les sept flux financiers identifiés dans l'écosystème sont annonceur vers créateur, annonceur vers agence vers créateur, plateforme vers créateur, audience vers créateur, marchand vers créateur, consommateur vers créateur, et licensee vers créateur.
- Les neuf catégories d'acteurs de la cartographie complète sont l'offre, la production, la représentation, la demande, l'intermédiation, l'infrastructure, la distribution, le commerce et l'institutionnel.
- Goldman Sachs identifie six facteurs qui déterminent quelle plateforme capte le plus de valeur, en un « effet volant » : l'échelle, le capital, des moteurs de recommandation pilotés par l'IA, des outils de monétisation efficaces, des données robustes, et l'intégration du commerce dans l'expérience utilisateur.
- Face à l'incertitude macroéconomique, Goldman Sachs anticipe une « fuite vers la qualité » : les créateurs privilégieraient les plateformes déjà établies plutôt que de parier sur des plateformes émergentes fragiles, renforçant les acteurs matures ; les partenariats de marque directs représenteraient environ 70 % des revenus des créateurs à l'échelle mondiale.
- La long tail des créateurs désigne l'immense majorité de microcréateurs qui, individuellement, concentrent peu d'audience ou de revenus, mais dont la valeur collective repose sur une spécialisation par niche et une authenticité difficiles à obtenir à grande échelle.
- Des acteurs matures comme Google, ByteDance, Meta et Amazon se disputent la couche distribution de l'écosystème face à des acteurs émergents comme Patreon, Substack ou Ko-fi, plus rapides à innover mais aux ressources plus limitées.
- Le top 1 % des créateurs capte 21 % des paiements publicitaires en 2025, contre 15 % en 2023 selon les données CreatorIQ, un signe que la concentration s'accentue ; le top 10 % en concentrerait 62 %.
- L'écart entre paiement moyen et paiement médian d'une campagne est révélateur car un paiement moyen de 11 400 dollars contre un paiement médian de 3 000 dollars signale une distribution très concentrée au sommet, tirée vers le haut par quelques contrats élevés.
- Seulement 4 % des créateurs professionnels gagnent plus de 100 000 dollars par an à l'échelle mondiale, tandis qu'aux États-Unis 45,6 % des créateurs se situeraient entre 10 000 et 100 000 dollars annuels.
- Un chiffre bien plus extrême circule pour la proportion de créateurs qui parviennent réellement à vivre de leur activité : 0,1 % seulement, selon une source moins autoritaire citée par Wikipedia ; ce chiffre mesure un seuil de subsistance, pas un seuil de revenu élevé, mais confirme la même tendance à la concentration extrême.
- Selon creator-economy.org, la majorité des créateurs gagne moins de 15 000 dollars par an et les États-Unis comptent un revenu moyen d'environ 44 000 dollars ; ses 2 millions de créateurs à six chiffres équivalent à 4 % de 50 millions, la proportion de Goldman Sachs, et ne sont donc pas une mesure indépendante.
- Le prix moyen d'un contrat créateur est passé de 3 065 dollars à plus de 7 400 dollars entre 2019 et 2025, soit +95 % en six ans, selon une étude Bobbie/G&B Digital Management, un signe de standardisation du marché.
- Un mega-créateur (plus d'un million d'abonnés) gagne en moyenne 473 000 dollars par an, un chiffre trompeur car son revenu par abonné est moins efficace que celui des créateurs petits et moyens.
- Une marque physique lancée par un créateur privilégie souvent le DTC avant le retail pour une raison de trésorerie (paiement retail 30-180 jours après livraison vs paiement DTC avant expédition) ; les données clients DTC servent ensuite de levier de négociation pour une expansion en retail.
- Selon Linqia, 65 % des annonceurs consacrent au moins 50 % de leur budget influence à l'amplification payante ; sur TikTok Series, TikTok prélève environ 65 % des revenus, ne laissant au créateur qu'environ 30 %.
- La fusion entre Good Glam Group et PopXO (Inde) a éliminé leur coût d'acquisition client mutuel, un modèle répliqué pour ~1,2Md$ de valorisation et 12 acquisitions ; Midday Squares a fixé son prix par ingénierie inverse, partant d'un objectif psychologique (sous 3 $) plutôt que du calcul des coûts.
- Un benchmark CPM compare Netflix (~65$), le Super Bowl (50-55$) et le contenu créateur premium (8-20$) ; le mécanisme Spark Ads de TikTok constitue un flux d'amplification payante distinct, avec un budget minimum de 20$/jour.
Articles liés
- Creator Ecosystem, Creator Economy et Influencer Economy : une taxonomie hiérarchique
- La maturation économique du créateur : de l'audience louée aux actifs propres
- Talent management, talent agencies, MCN et agences d'influence : les modèles de représentation du créateur
- Les tensions structurelles de l'écosystème des créateurs
- Choisir les leviers de performance d'une campagne créateur : taille, modèle de collaboration, alignement et format
- Les métiers de production autour d'un créateur professionnel