Écosystème des créateurs : périmètres, marché et cadre légal
Un créateur qui vit de ses abonnés et une agence qui gère des dizaines de contrats appartiennent au même écosystème, mais pas au même périmètre. Cette page pose les repères qui évitent de confondre un chiffre de marché mondial, une donnée française et un flux publicitaire, puis situe le cadre juridique qui s'applique dès qu'une collaboration devient commerciale, pour resituer correctement toute donnée rencontrée ensuite dans ce wiki.
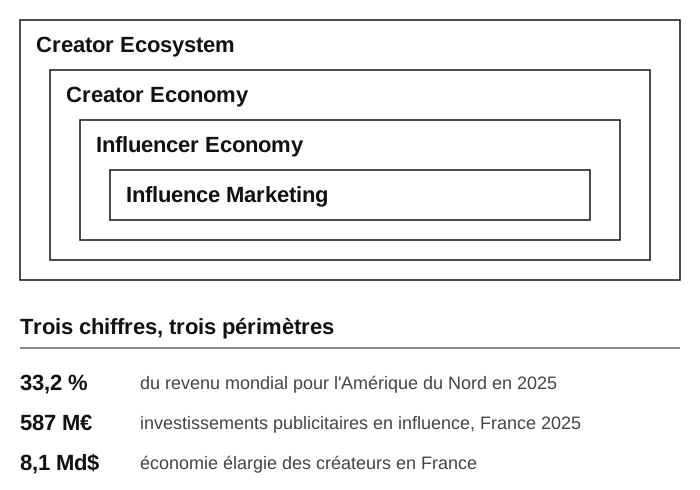
Cinq périmètres à ne pas confondre
Le mot « créateur » désigne à la fois un individu qui publie une vidéo sans revenu et une entreprise qui emploie des dizaines de collaborateurs. Pour éviter de confondre ces réalités, il faut distinguer cinq périmètres emboîtés, du plus large au plus étroit : le Creator Ecosystem réunit créateurs, contenus, audiences, plateformes, agences et régulateurs sur des dimensions culturelles, sociales, technologiques et juridiques, pas seulement économiques. À l'intérieur de cet ensemble, la Creator Economy désigne la seule dimension économique, sans exiger la présence d'une marque annonceur. L'Influencer Economy est un sous-ensemble encore plus étroit, centré sur la commercialisation du pouvoir de prescription auprès des marques, et l'Influence Marketing n'en est qu'une manifestation commerciale particulière. Cette hiérarchie complète est détaillée dans Creator Ecosystem, Creator Economy et Influencer Economy : une taxonomie hiérarchique.
Un créateur qui vit uniquement d'abonnements payants ou de la vente de ses propres formations appartient pleinement à la Creator Economy sans jamais pratiquer l'influence marketing au sens strict. À l'inverse, le Creator Marketing, plus large que l'Influence Marketing, regroupe tous les usages qu'une marque peut faire d'un créateur (accès à l'audience, production de contenu, test produit, vente directe), pas seulement le recours à sa capacité de prescription.
Pour situer ces rôles, on peut imaginer un marché de quartier hebdomadaire. Chaque commerçant, le créateur, loue un étal auprès de l'organisateur du marché, la plateforme, qui décide de l'emplacement, de l'affluence dirigée vers chaque étal (la distribution algorithmique) et prélève une part sur les ventes. Les passants qui s'arrêtent une seule fois forment l'audience ; les habitués qui reviennent chaque semaine forment la communauté. Un grossiste peut payer un commerçant pour mettre en avant son produit : c'est le flux annonceur vers créateur. Cette image s'arrête toutefois là où le capital d'un créateur cesse d'être lié à un seul support : un créateur peut convertir une notoriété acquise dans un format (la musique) en accès à un secteur entièrement différent (la télévision, ou une marque cotée en bourse), une convertibilité sans équivalent dans un marché de quartier ordinaire.
Pourquoi resituer un chiffre avant de le comparer
Si un chiffre de marché, une pratique ou un acteur observé dans l'écosystème des créateurs n'indique pas explicitement son périmètre exact, il faut d'abord le resituer dans la taxonomie hiérarchique avant de le comparer à un autre chiffre, de l'additionner à un autre, ou d'en tirer une conclusion stratégique. C'est ce qui explique l'écart apparent entre les estimations : une projection Goldman Sachs de 2023, jamais actualisée depuis (250 à 480 milliards de dollars d'ici 2027), et deux estimations plus récentes de cabinets de recherche de marché, Grand View Research et SNS Insider, qui convergent sur un ordre de grandeur nettement supérieur, environ 1 200 à 1 350 milliards de dollars d'ici le début des années 2030. Faute d'une méthodologie unique faisant autorité, c'est cette convergence entre les deux estimations les plus récentes qui constitue la référence la plus solide.
À l'échelle mondiale, l'Amérique du Nord conserve la part de revenu la plus large (33,2 % en 2025) tandis que l'Asie-Pacifique affiche la croissance la plus rapide.
En France, les investissements publicitaires des annonceurs en marketing d'influence ont progressé de 82 % en trois ans pour atteindre 587 millions d'euros en 2025, mais cette somme ne mesure qu'une tranche étroite de l'activité réelle : un autre cabinet chiffre l'économie française élargie des créateurs à environ 8,1 milliards de dollars. Confondre ces deux chiffres conduit à sous-estimer largement le marché français, comme le détaille Le marché français de l'influence : chiffres et professionnalisation (2022-2025).
Ce que cela change concrètement : flux financiers et rapports de force
Le trajet complet part d'une personne qui produit un contenu, une expertise, une personnalité ou une propriété intellectuelle. Une plateforme distribue ce contenu par son algorithme, ce qui construit une audience puis, si une confiance s'installe dans la durée, une communauté engagée. Cette audience peut ensuite être monétisée par plusieurs flux financiers distincts, en provenance d'un annonceur, d'une plateforme, du public lui-même, d'un marchand ou d'un détenteur de licence.
La chaîne de valeur complète se lit en cinq couches fonctionnelles : création (créateurs, contenus, propriété intellectuelle), distribution (plateformes et algorithmes), intermédiation (managers, agences, MCN, marketplaces), monétisation (marques, publicité, fans, commerce) et infrastructure (technologie, données, paiement, droit). Cette lecture permet de situer rapidement un nouvel acteur : un outil de CreatorTech se situe dans la couche infrastructure, une agence d'influence dans la couche intermédiation.
Sept flux financiers distincts traversent ce système : l'annonceur peut payer directement le créateur ou via une agence ; la plateforme lui reverse une part de ses revenus publicitaires ; l'audience le rémunère par abonnement ou don ; un marchand lui verse une commission d'affiliation ; un consommateur achète directement un produit propre ; un détenteur de licence exploite sa propriété intellectuelle. Ces relations expliquent pourquoi chaque catégorie d'acteurs cherche à maximiser son contrôle sur la chaîne : les plateformes veulent conserver créateur, audience et transaction, tandis que les créateurs cherchent à récupérer leur audience et leurs données.
En 2025, le top 1 % des créateurs captait 21 % des paiements publicitaires versés par les marques, contre 15 % en 2023.
Le top 10 % en concentrait 62 %, et l'écart entre paiement moyen (11 400 dollars) et paiement médian (3 000 dollars) confirme une distribution très concentrée au sommet. Cette concentration ne rend pourtant pas négligeable la « long tail » des microcréateurs : sa valeur collective repose sur une spécialisation par niche, une proximité et une authenticité que les créateurs très larges obtiennent plus difficilement. Ce mécanisme complet est développé dans La chaîne de valeur et les flux financiers de l'écosystème des créateurs.
Le cadre légal qui s'applique dès qu'une collaboration devient commerciale
En France, l'influence commerciale est une activité juridiquement définie, pas une qualification automatique de toute création de contenu. La loi n° 2023-451 du 9 juin 2023 la définit par trois éléments cumulatifs : une activité exercée à titre onéreux, la mobilisation de la notoriété du créateur auprès de son audience, et un objectif de promotion de biens, services ou causes. Un créateur qui publie sans contrepartie financière n'exerce pas d'influence commerciale au sens de cette loi, même avec une audience importante. Le détail des obligations qui en découlent figure dans Cadre juridique français de l'influence commerciale.
Un contrat écrit devient obligatoire dès qu'une campagne franchit un seuil de valeur cumulée : depuis le décret n° 2025-1137, entré en vigueur le 1er janvier 2026, ce contrat est requis sous peine de nullité dès qu'une campagne cumule 1 000 euros hors taxes sur une même année, pour un même annonceur et un même objectif promotionnel, rémunération et avantages en nature inclus.
D'autres pays, à la différence de la France, étendent des règles publicitaires générales déjà existantes plutôt que de créer un régime dédié. Aux États-Unis, la FTC traite le contenu sponsorisé comme une publicité testimoniale ordinaire depuis 2016, en exigeant une divulgation claire (le hashtag #ad en est devenu le symbole), sans jamais légiférer spécifiquement sur l'influence, comme le détaille La régulation de l'influence hors de France : le modèle FTC américain.
Cette infrastructure légale se double d'une infrastructure de conformité professionnelle : l'Observatoire de l'Influence Responsable de l'ARPP a analysé 194 000 contenus au premier semestre 2025, contre 60 238 sur toute l'année précédente, avec un taux de conformité global de 84 %.
L'écart entre créateurs certifiés (76 % conformes) et non certifiés (51 % conformes) montre que la certification professionnelle ajoute un signal de conformité qui dépasse la seule obligation légale.
Vers une industrie organisée
Cette professionnalisation juridique accompagne une transformation plus large. Le créateur accumule progressivement six capitaux distincts (attention, confiance, communauté, expertise, marque, capacité commerciale) qui, une fois consolidés collectivement à l'échelle du secteur par des contrats standardisés, des investisseurs institutionnels et des opérations de rachat, font basculer la Creator Economy vers une véritable Creator Industry.
Cette trajectoire rejoint les scénarios d'évolution du secteur, où un même créateur pourrait cumuler à terme les fonctions de média, de marque, de commerçant et d'entreprise. Le secteur a d'ailleurs suivi, dans cet ordre, quatre étapes : l'influenceur traité comme un simple espace publicitaire loué, puis le créateur reconnu comme un média, puis comme une marque personnelle, puis enfin comme une entreprise diversifiée.
Ce trajet économique n'épuise pas tout ce qui se joue dans l'écosystème : sa dimension culturelle, sociologique et technologique conditionne autant la valeur d'un créateur que ses seuls revenus mesurables, comme le détaille Les dimensions non économiques de l'écosystème des créateurs. Pour retrouver la définition précise d'un terme rencontré au fil de ces pages, le lexique de l'écosystème des créateurs rassemble plus de cinquante entrées classées par ordre alphabétique.
Un exemple concret : ne pas comparer deux périmètres différents
Une responsable marketing qui prépare un budget d'influence pour 2027 compare directement les 587 millions d'euros investis par les annonceurs français en 2025 à la projection mondiale de 480 milliards de dollars publiée par Goldman Sachs pour 2027, et conclut à tort que le marché français serait négligeable. Le signal qui doit l'alerter est l'écart d'échelle disproportionné entre deux chiffres qui ne mesurent pas le même périmètre : l'un porte sur le seul brand-funded français, l'autre sur l'ensemble mondial de la Creator Economy. En resituant chaque chiffre dans la taxonomie hiérarchique, elle retrouve l'estimation comparable, les 8,1 milliards de dollars de l'économie française élargie des créateurs, et peut défendre un budget aligné sur la réalité du marché plutôt que sur une comparaison faussée.
Points clefs à retenir
- Cinq périmètres emboîtés (Creator Ecosystem, Creator Economy, Influencer Economy, Influence Marketing) déterminent si un chiffre inclut ou non la présence d'un annonceur.
- Le marché mondial de la Creator Economy est estimé entre 1 200 et 1 350 milliards de dollars d'ici le début des années 2030, l'Amérique du Nord détenant 33,2 % des revenus en 2025.
- En France, 587 millions d'euros d'investissements publicitaires d'influence en 2025 ne mesurent qu'une fraction de l'économie élargie des créateurs, estimée à 8,1 milliards de dollars.
- Depuis le 9 juin 2023, la loi n° 2023-451 définit juridiquement l'influence commerciale par trois critères cumulatifs : activité onéreuse, notoriété mobilisée, objectif promotionnel.
- Un contrat écrit est obligatoire dès 1 000 euros HT cumulés par an, par annonceur et par objectif promotionnel (décret n° 2025-1137, en vigueur depuis le 1er janvier 2026).
- Le top 1 % des créateurs capte 21 % des paiements publicitaires en 2025, contre 15 % en 2023 : la concentration au sommet s'accentue.
Deux mesures d'un même secteur, pas deux chiffres contradictoires
Un même écart de périmètre explique pourquoi 587 millions d'euros d'investissements publicitaires français et 8,1 milliards de dollars d'économie élargie des créateurs coexistent sans se contredire : ce ne sont pas les mêmes 8,1 milliards de dollars qui financent la même activité, mais deux mesures d'un secteur aux frontières différentes. Comprendre ces périmètres, ces flux financiers et ce cadre légal ne dit encore rien de qui exerce concrètement cette activité au quotidien : Les profils de créateurs distingue les logiques économiques, les familles et les tailles d'audience qui différencient un créateur d'un autre à l'intérieur de ce même écosystème.
Articles liés
- Creator Ecosystem, Creator Economy et Influencer Economy : une taxonomie hiérarchique
- La chaîne de valeur et les flux financiers de l'écosystème des créateurs
- Cadre juridique français de l'influence commerciale
- La régulation de l'influence hors de France : le modèle FTC américain
- Le marché français de l'influence : chiffres et professionnalisation (2022-2025)
- La répartition géographique du marché mondial de la Creator Economy
- Les capitaux du créateur et la marche vers la Creator Industry
- Les dimensions non économiques de l'écosystème des créateurs
- Lexique de l'écosystème des créateurs et de la Creator Economy
- Scénarios d'évolution de la Creator Economy : agences, créateurs et plateformes
- Les profils de créateurs
- La Passion Economy : monétiser l'individualité au-delà de la création de contenu