Creator Ecosystem, Creator Economy et Influencer Economy : une taxonomie hiérarchique
Cinq termes souvent confondus désignent en réalité cinq périmètres emboîtés, du plus large (Creator Ecosystem) au plus spécifique (Creator Commerce). Cette hiérarchie permet de situer précisément tout acteur, chiffre ou phénomène observé dans l'écosystème des créateurs.
D'où vient le terme « creator »
Le terme a été inventé par YouTube en 2011 pour remplacer l'expression « YouTube star », alors réservée aux quelques comptes déjà célèbres sur la plateforme. Il s'est depuis généralisé bien au-delà de son origine, jusqu'à désigner aujourd'hui toute personne produisant une forme quelconque de contenu en ligne. Un terme concurrent, la Passion Economy formulée par Li Jin dès 2019, a un temps désigné un périmètre voisin mais plus large, incluant des activités individualisées non centrées sur la publication de contenu (enseignement, coaching, design) ; l'usage du secteur a depuis nettement privilégié « Creator Economy ».
Un précédent bien antérieur au numérique : Wedgwood et Eleanor Roosevelt
Le mot « influenceur » n'est entré dans les dictionnaires anglais qu'après des années d'usage courant sur les réseaux sociaux, mais le mécanisme qu'il désigne, une figure publique dont l'approbation vaut caution commerciale, remonte bien avant Internet. En 1760, le potier Josiah Wedgwood fabrique un service à thé pour la reine d'Angleterre puis commercialise sa production comme approuvée par la monarchie, l'une des premières collaborations documentées entre une marque et une figure d'autorité de son époque.
Entre les années 1930 et le début des années 1960, la première dame américaine Eleanor Roosevelt construit, sans le nommer ainsi, un modèle proche de l'influenceur radiophonique et télévisuel rémunéré. Pendant ses douze années à la Maison-Blanche, elle effectue environ 300 apparitions radiophoniques et anime huit émissions sponsorisées par des annonceurs grand public. Certaines de ses prestations lui rapportent jusqu'à 3 000 dollars, plus de 50 000 dollars actuels ajustés de l'inflation, qu'elle reverse pour l'essentiel à des œuvres caritatives.
Cette activité n'est pas sans controverse : elle est critiquée pour avoir « commercialisé » son rôle de première dame, et les annonceurs eux-mêmes la jugent longtemps trop clivante politiquement pour être rentable. Le basculement survient avec un accord de publicité télévisée pour la margarine Lever Brothers, négocié avec droit d'approbation du texte : elle l'accepte malgré le risque perçu pour sa dignité, expliquant qu'avec la rémunération prévue elle pourrait financer des œuvres caritatives pour plusieurs milliers d'enfants. Le succès de cette campagne change durablement la perception des annonceurs à son égard, au point que Frank Sinatra l'invite peu après sur une émission spéciale sans discussion sur le tarif proposé.
La généalogie numérique du terme, des forums aux plateformes de marketing d'influence
La filiation numérique du terme suit un chemin distinct. Les forums et bulletin boards de la fin des années 1990 font émerger les premiers utilisateurs réguliers reconnus comme sources fiables de recommandation par leurs pairs. Une étude de l'université Rutgers publiée en 2001 établit que les discussions entre utilisateurs sur un forum suscitent, pour un produit donné, un intérêt supérieur à celui provoqué par une promotion émanant directement de l'entreprise.
La commercialisation de ce mécanisme démarre au début des années 2000 : l'agence MindComet (devenue depuis IZEA) recrute des modérateurs de forums et utilisateurs MySpace influents pour promouvoir des marques contre rémunération. En 2004, son fondateur Ted Murphy lance le BlogStar Network, probablement le premier réseau de marketing d'influence, une base de blogueurs rémunérés au forfait (5 à 10 dollars par publication). En juin 2006, Murphy lance PayPerPost, la première place de marché automatisée mettant en relation annonceurs et blogueurs, accueillie par une hostilité massive de la communauté des blogueurs. Des scandales de non-divulgation suivent rapidement : Sony BMG rémunère des stagiaires pour promouvoir discrètement ses artistes dans des communautés en ligne dès 2006, et Microsoft offre la même année des ordinateurs portables à des blogueurs technologiques en échange de visibilité.
Le secteur devient ensuite une industrie de plusieurs milliards de dollars avant même que le mot « influenceur » ne soit officiellement ajouté au dictionnaire anglais, avec ses propres dérives : la fraude à l'engagement y est chiffrée à 1,3 milliard de dollars de coût annuel pour les marques dès 2019.
Le Creator Ecosystem, niveau conceptuel le plus large
Le terme le plus large est Creator Ecosystem : il réunit créateurs, contenus, audiences, communautés, plateformes, outils, studios, managers, agences, MCN, annonceurs et régulateurs, sur des dimensions culturelles, sociales, médiatiques, technologiques, économiques et juridiques. Il est à la création numérique ce que « l'écosystème médiatique » est à la presse ou au cinéma. Réduire l'analyse à sa seule dimension économique reviendrait à ignorer les mécanismes culturels et sociaux qui la sous-tendent.
La Creator Economy comme dimension économique de l'écosystème
La Creator Economy en est la dimension strictement économique. L'IAB a publié en avril 2025 sa « Creator Economy Definitions and Taxonomy », un lexique partagé destiné à standardiser le vocabulaire du secteur (page du lexique). Il a aussi publié une « Creator Economy Ecosystem Mindmap », carte visuelle des catégories, des processus et des relations entre les parties de l'écosystème, dont la version finale date du 25 février 2025 (page de la cartographie). Les deux documents annoncent un secteur proche de 480 milliards de dollars d'ici 2027 (« près de 500 milliards » dans la présentation du lexique), le même ordre de grandeur que la projection Goldman Sachs citée plus bas. Leur contenu détaillé est réservé aux titulaires d'un compte gratuit et n'a pas été consulté : la définition des termes et l'arborescence de l'IAB ne peuvent donc pas être comparées à celles décrites ici. Une conséquence importante : la Creator Economy n'exige pas la présence d'une marque. Un créateur peut construire l'intégralité de son modèle économique sans jamais passer par un annonceur (abonnements, dons, formations, produits propres).
Influencer Economy et Influence Marketing : des sous-ensembles emboîtés
L'Influencer Economy est un sous-ensemble de la Creator Economy, centré sur la commercialisation du pouvoir de prescription des créateurs, selon le schéma annonceur → rémunération → influenceur → exposition → audience. Cette logique de prescription rejoint directement la distinction entre créateur et influenceur comme deux logiques économiques différentes. L'Influence Marketing n'est qu'une des manifestations commerciales possibles de la Creator Economy, pas son équivalent.
La taxonomie complète, branche par branche
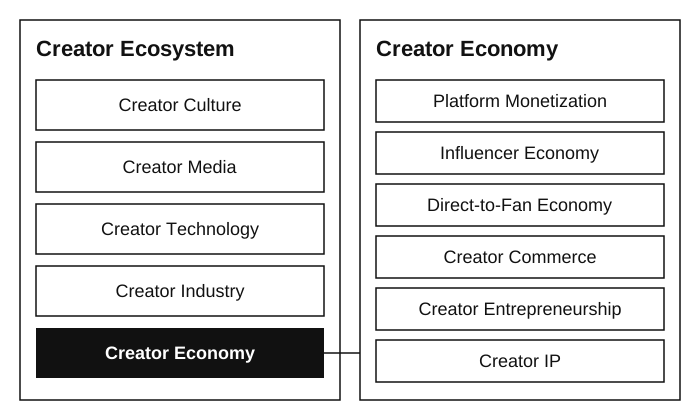
À l'intérieur du Creator Ecosystem se trouvent cinq branches : Creator Culture, Creator Media, Creator Technology, Creator Industry (acteurs professionnels organisés) et Creator Economy. À l'intérieur de la Creator Economy se trouvent six sous-branches : Platform Monetization, Influencer Economy, Direct-to-Fan Economy, Creator Commerce, Creator Entrepreneurship et Creator IP.
Sept estimations sur la taille du marché mondial, sans méthodologie faisant consensus
Goldman Sachs a publié en avril 2023 une projection faisant passer la Creator Economy de 250 à 480 milliards de dollars d'ici 2027 ; cette projection reste sa référence officielle, jamais actualisée depuis. Aux États-Unis, l'IAB chiffre l'investissement publicitaire créateur à 37 milliards de dollars en 2025 (contre 13,9 milliards en 2021, et 43,9 Md$ projetés pour 2026, soit +18,3 %), une croissance quatre fois plus rapide que celle de l'industrie média. Ce chiffre ne mesure que les dollars que les marques investissent volontairement chez les créateurs (partenariats directs de contenu sponsorisé, contenu sponsorisé amplifié, adjacences planifiées), là où les estimations de marché total adressable ajoutent des revenus non publicitaires (affiliation, abonnements, pourboires, produits dérivés) et des placements publicitaires incidents : la différence de périmètre est le premier élément à vérifier avant de le comparer aux estimations mondiales. Les publications de l'IAB de septembre 2026 parlent d'environ 44 milliards de dollars pour 2026. Deux cabinets de recherche plus récents convergent sur un ordre de grandeur nettement supérieur à Goldman Sachs : Grand View Research (252,3 Md$ en 2025 → 1 345,5 Md$ en 2033, TCAC 23,3 %) et SNS Insider (203,6 Md$ en 2024 → 1 181,3 Md$ en 2032, TCAC 24,6 %).
Deux cabinets de recherche de marché récents convergent sur une fourchette d'environ 1 200 à 1 350 milliards de dollars d'ici le début des années 2030, désormais la référence la plus solide disponible.
Faute de méthodologie unique faisant autorité, cette convergence entre les deux cabinets les plus récents constitue la référence la plus solide, la projection Goldman Sachs de 2023 étant traitée comme une borne basse historique plutôt qu'une estimation concurrente à parts égales. D'autres cabinets élargissent encore cette fourchette plutôt que de la resserrer : Precedence Research chiffre le marché à 254,4 Md$ en 2025 et projette 2 084,57 Md$ d'ici 2035 (TCAC 23,41 %) ; Fortune Business Insights le chiffre à 313,70 Md$ en 2025 et projette 2 116,36 Md$ d'ici 2034 (TCAC 23,63 %), la projection la plus haute recensée ; Coherent Market Insights, pour un périmètre mondial distinct de son étude européenne, le chiffre à 202,56 Md$ en 2025 et projette 848,13 Md$ d'ici 2032 (TCAC 22,7 %), la projection la plus basse parmi les cabinets récents. Cinq cabinets publiés depuis 2025 s'accordent ainsi sur un ordre de grandeur de plusieurs centaines de milliards de dollars en forte croissance à deux chiffres, sans converger sur un chiffre précis : la fourchette combinée s'étend d'environ 850 milliards à plus de 2 100 milliards de dollars d'ici le début à la moitié des années 2030.
Trois publications de 2026 complètent ce tableau sans le resserrer. Market.us (rapport du 31 juillet 2026) chiffre le marché à 149,4 Md$ en 2024 et projette 1 072,8 Md$ en 2034 (TCAC 21,8 % sur 2025-2034) ; ramenée à 2032 par un simple calcul sur ce TCAC (environ 723 Md$), cette trajectoire passe sous celle de Coherent Market Insights pour le même horizon, ce qui en fait la plus basse du lot à horizon égal. DemandSage (article du 24 juin 2026) publie 248,95 Md$ pour 2026 et 1 054,31 Md$ en 2033 (TCAC 22,9 %) en les attribuant à Coherent Market Insights : c'est un relais d'un cabinet déjà recensé, pas une estimation indépendante, et le titre du communiqué de décembre 2023 que l'article cite en lien annonce, lui, 528,39 Md$ en 2033 à 22,5 % par an. Enfin, Fortune Business Insights a republié sa page le 21 septembre 2026 (page du rapport) avec des chiffres identiques (313,70 Md$ en 2025, 387,83 Md$ en 2026, 2 116,36 Md$ en 2034) : ce cabinet n'est compté qu'une fois. Les parts régionales de Fortune Business Insights et de Market.us sont comparées dans la répartition géographique du marché mondial.
L'article Goldman Sachs précise aussi la population concernée : environ 50 millions de créateurs dans le monde, avec une croissance annuelle composée attendue de 10 à 20 % sur cinq ans, dont seulement 4 % environ seraient des professionnels dépassant 100 000 dollars de revenu annuel ; les partenariats de marque directs représenteraient environ 70 % des revenus des créateurs selon les données d'enquête citées dans ce même rapport.
Une confirmation indépendante et antérieure : le repère des 50 millions dès 2020
Ce chiffre de 50 millions de créateurs, généralement associé à la projection Goldman Sachs d'avril 2023, avait déjà été avancé de façon indépendante près de trois ans plus tôt : en novembre 2020, le fonds de capital-risque SignalFire publiait une estimation bottom-up aboutissant au même ordre de grandeur, à partir d'un décompte par plateforme (environ 2 millions de créateurs professionnels vivant à plein temps de leur activité, dont environ 1 million de comptes YouTube dépassant 10 000 abonnés et environ 500 000 comptes Instagram dépassant 100 000 abonnés, complétés par environ 46,7 millions de créateurs amateurs monétisant leur activité à temps partiel). Cette convergence entre deux méthodologies distinctes, à trois ans d'écart, renforce la robustesse du repère des 50 millions plutôt que de la remettre en cause. SignalFire décrivait par ailleurs dès 2020 l'évolution du secteur selon une séquence en trois couches (plateformes fondatrices qui résolvent la distribution, monétisation de l'audience par le marketing d'influence, puis créateurs devenus entreprises diversifiant leurs revenus au-delà de la publicité), une séquence qui recoupe largement la transformation en quatre étapes déjà décrite plus haut.
Des décomptes de créateurs qui vont de 50 à plus de 400 millions selon la définition retenue
Le repère des 50 millions n'est pas le seul chiffre en circulation, et les écarts viennent d'abord de ce que chaque décompte appelle « créateur ».
- Goldman Sachs (2023) et SignalFire (2020) : environ 50 millions de créateurs, dont 4 % de professionnels (plus de 100 000 dollars par an). Les deux décomptes portent sur des personnes qui tirent ou cherchent à tirer un revenu de leur activité.
- DemandSage (article du 24 juin 2026), qui reprend des données Linktree de 2022, de Neal Schaffer et de WPBeginner : 207 millions de personnes qui se disent créatrices de contenu, ventilées par taille d'audience : 23 millions de 0 à 1 000 abonnés, 139 millions de 1 000 à 10 000, 41 millions de 10 000 à 100 000, 2 millions de 100 000 à 1 million et 2 millions au-delà.
- Market.us (rapport du 31 juillet 2026) : plus de 200 millions de créateurs (chiffre attribué à The Leap), plus de 400 millions estimés pour 2024 dans un autre passage de la même page, et près de 500 millions de personnes engagées dans la « passion economy ». La page n'explique pas l'écart entre ces valeurs. Elle cite aussi une fourchette de 4 % à 10 % de créateurs gagnant plus de 100 000 dollars par an, là où Goldman Sachs retient 4 %.
Deux lectures évitent de superposer ces chiffres. Les paliers de DemandSage se définissent par l'audience, pas par le revenu : les 45 millions de créateurs de 10 000 abonnés et plus (41 + 2 + 2) ne se comparent donc pas aux 4 % de professionnels de Goldman Sachs, définis par un revenu annuel. Ensuite, le même article affirme que les États-Unis comptent 162 millions de créateurs, dont plus de 45 millions de professionnels, alors que son tableau mondial donne justement 162 millions pour les deux premiers paliers (23 + 139) et 45 millions pour les trois suivants : ces deux chiffres ressemblent à des sous-totaux mondiaux présentés comme américains (déduction fondée sur l'arithmétique du tableau, non confirmée par l'éditeur) et ne servent pas de repère pour les États-Unis.
Le seul repère américain solide reste l'estimation de l'IAB en équivalents temps plein, détaillée dans Moteurs de croissance et principaux risques de la Creator Economy. Market.us reprend une trajectoire voisine (200 000 emplois de créateur numérique à temps plein aux États-Unis en 2020, 1,5 million en 2024) sans en citer l'origine, ce qui n'en fait pas une confirmation indépendante. Enfin, DemandSage et Market.us relaient la même enquête ConvertKit : 46,7 % des créateurs travailleraient à plein temps, un pourcentage sans lien avec les 46,7 millions de créateurs amateurs de l'estimation SignalFire.
Une définition de travail en trois critères, et trois paliers de revenu
Le blog éditorial creator-economy.org (guide du 1er juin 2026, signé Jordan Reeves) délimite la Creator Economy par trois conditions cumulatives : un lien direct entre le revenu et l'attention de l'audience (publicité, abonnements, pourboires, produits payants, sponsoring) ; le créateur, et non une institution, est la marque ; le travail lui-même est le produit, et non une promotion gratuite pour autre chose. Trois cas limites illustrent la frontière : un journaliste salarié d'un grand quotidien n'est pas un créateur, mais le même article publié sur sa newsletter Substack personnelle en ferait un ; un vendeur Etsy n'en est pas un, car le produit est l'objet fabriqué et l'annonce n'est qu'une promotion ; un consultant dont le podcast ne sert que d'entonnoir de prospection relève plutôt du marketing. C'est une définition d'éditeur, plus étroite que celle de la taxonomie ci-dessus, qui admet des revenus indirects : le troisième critère exclut précisément les activités où le contenu ne sert qu'à vendre autre chose.
Le même guide note que le Bureau of Labor Statistics américain n'a pas de code d'occupation « créateur de contenu » (affirmation de l'éditeur, non vérifiée ici) et que les chercheurs recourent à trois substituts imparfaits : l'auto-identification, l'éligibilité à la monétisation d'une plateforme (le programme partenaire de YouTube, par exemple) ou la déclaration d'une source de revenu dans les déclarations fiscales. Il propose enfin trois paliers de revenu, sans source ni méthode pour les effectifs :
- les créateurs professionnels : plus de 100 000 dollars par an, généralement avec au moins un employé ou prestataire, environ 250 000 personnes dans le monde ;
- les créateurs de carrière : 30 000 à 100 000 dollars, seuls ou avec un assistant à temps partiel, 3 à 4 millions ;
- les créateurs à revenu d'appoint : moins de 30 000 dollars, environ 200 millions, d'où viendrait le chiffre de 207 millions.
Les chiffres de creator-economy.org ne s'ajoutent pas aux repères précédents
Plusieurs chiffres de ce guide et de l'article du même éditeur sur les emplois (guide des emplois, mis à jour le 28 septembre 2026) sont écartés, pour des raisons vérifiables.
- L'attribution à Goldman Sachs : le guide présente « 500 milliards de dollars d'ici 2030 » comme l'estimation de Goldman Sachs de 2023, à partir d'environ 250 milliards en 2025. L'article d'origine de Goldman Sachs (avril 2023) annonce, lui, 250 milliards de dollars puis 480 milliards en 2027 : l'attribution du guide n'est pas retenue.
- La fourchette de « 500 à 528 milliards d'ici 2030 à 22,5 % par an » de l'article sur les emplois reprend le chiffre et le taux du communiqué de décembre 2023 de Coherent Market Insights, dont l'intitulé vise 2033 et non 2030. Le « 1 050 milliards d'ici 2033 » du même article correspond aux valeurs relayées par DemandSage pour ce même cabinet. Ce ne sont pas des estimations supplémentaires.
- Les 207 millions de créateurs, attribués dans le guide à SignalFire en 2025, reprennent le chiffre que DemandSage tire de données Linktree de 2022 ; le décompte propre de SignalFire (2020) est de 50 millions.
- Le « 104 milliards de dollars de dépenses américaines en 2024 » attribué à Influencer Marketing Hub, que le guide juge « le plus défendable » parce qu'issu de déclarations de dépenses, n'est pas comparable à l'estimation de 37 milliards de dollars de l'IAB pour 2025 sans connaître le périmètre : l'IAB ne compte que l'investissement publicitaire auprès des créateurs.
- Les paliers de revenu divergent entre les deux articles du même éditeur : environ 250 000 créateurs au-dessus de 100 000 dollars dans le premier, 2 millions dans le second (ce qui équivaut à 4 % de 50 millions, la proportion de Goldman Sachs), et 4,2 millions de créateurs à plein temps au-dessus de 50 000 dollars. L'écart de huit fois sur un même seuil de revenu n'est pas expliqué.
Le guide ne décompose pas non plus en dollars le chiffre de 500 milliards qu'il commente : il donne seulement trois taux de croissance, sans base, sans période ni source. Selon creator-economy.org, le contenu publicitaire des créateurs croîtrait d'environ 12 % par an, les abonnements directs de 31 %, le commerce de créateur de 47 % mais à partir d'une base bien plus petite, d'où un mix qui se déplacerait vers la monétisation directe (affirmation de l'éditeur, à lire comme un ordre de grandeur de tendance et non comme une mesure). Les quatre modèles de revenus de ce guide sont comparés aux six familles de revenus.
Utiliser cette taxonomie pour situer un acteur ou un phénomène
Face à un acteur, un chiffre de marché ou une pratique observée, la première question à poser est celle du périmètre exact concerné : phénomène culturel (Creator Ecosystem), mécanisme de revenu (Creator Economy), transaction impliquant une marque (Influencer Economy) ou vente directe (Creator Commerce) ?
Points clefs à retenir
- Le Creator Ecosystem est le périmètre le plus large, incluant les dimensions culturelles, sociales et juridiques en plus de l'économie ; la Creator Economy en est la seule dimension économique ; l'Influencer Economy est un sous-ensemble encore plus étroit, centré sur la commercialisation du pouvoir de prescription.
- Un créateur n'est pas obligé de travailler avec des marques pour appartenir à la Creator Economy : il peut générer l'intégralité de ses revenus via le partage publicitaire d'une plateforme, ses abonnés, une newsletter ou des produits propres, sans jamais collaborer avec un annonceur.
- La transformation « influenceur comme espace publicitaire vers créateur comme entreprise » résume l'évolution du secteur en quatre étapes : support publicitaire, puis média, puis marque personnelle, puis entreprise diversifiée.
- Sept estimations circulent désormais pour la taille mondiale de la Creator Economy, sans qu'aucune méthodologie ne fasse consensus : Goldman Sachs évoquait, dans une projection d'avril 2023 jamais actualisée, environ 250 à 480 milliards de dollars d'ici 2027 ; Grand View Research et SNS Insider, plus récents, convergent sur 1 200 à 1 350 milliards de dollars d'ici le début des années 2030 ; Precedence Research (254,4 Md$ en 2025 → 2 084,57 Md$ d'ici 2035) et Fortune Business Insights (313,70 Md$ en 2025 → 2 116,36 Md$ d'ici 2034) publient des projections encore plus hautes, tandis que Coherent Market Insights publie la projection la plus basse pour son périmètre mondial (202,56 Md$ en 2025 → 848,13 Md$ d'ici 2032) et que Market.us ajoute 149,4 Md$ en 2024 → 1 072,8 Md$ d'ici 2034. Les relais (DemandSage pour Coherent Market Insights) et les republications à l'identique (Fortune Business Insights, septembre 2026) ne comptent pas comme des estimations supplémentaires.
- La convergence entre Grand View Research et SNS Insider, les deux cabinets les plus récents (2025) qui aboutissent à un ordre de grandeur proche malgré des méthodologies distinctes, reste l'estimation la plus souvent citée ; mais l'ajout de Precedence Research, Fortune Business Insights et Coherent Market Insights élargit la fourchette combinée plutôt que de la resserrer (environ 850 milliards à plus de 2 100 milliards de dollars d'ici le début à la moitié des années 2030), Goldman Sachs, plus ancien et jamais actualisé, restant utile comme seul point de repère antérieur à cette vague de nouvelles études.
- L'Influence Marketing n'est qu'une sous-partie de la Creator Economy parce que celle-ci regroupe toutes les sources de revenus d'un créateur, y compris celles qui ne passent jamais par une marque.
- Un chiffre de marché se situe rapidement dans cette taxonomie en identifiant d'abord son périmètre exact : l'ensemble de la Creator Economy, ou seulement les investissements publicitaires en influence marketing, qui ne capturent qu'une fraction de l'activité réelle.
- Le terme « creator » a été inventé par YouTube en 2011 pour remplacer l'expression « YouTube star », alors réservée aux comptes déjà célèbres, et s'est depuis généralisé à toute personne produisant du contenu en ligne.
- Le mécanisme de l'influenceur précède largement le numérique : Josiah Wedgwood commercialisait dès 1760 sa production comme approuvée par la monarchie britannique, et Eleanor Roosevelt a construit entre les années 1930 et 1960 un modèle proche de l'influenceur radiophonique et télévisuel rémunéré, jusqu'à 3 000 dollars par prestation (plus de 50 000 dollars actuels).
- La filiation numérique du terme passe par les forums de la fin des années 1990, puis par sa commercialisation au début des années 2000 (BlogStar Network en 2004, PayPerPost en 2006) ; la fraude à l'engagement était déjà chiffrée à 1,3 milliard de dollars de coût annuel pour les marques dès 2019, avant même l'ajout du mot « influenceur » au dictionnaire anglais.
- L'article Goldman Sachs d'avril 2023 précise la population concernée par sa projection : environ 50 millions de créateurs dans le monde, une croissance annuelle composée de 10 à 20 % attendue sur cinq ans, dont environ 4 % seulement seraient des professionnels dépassant 100 000 dollars de revenu annuel, et environ 70 % des revenus proviendraient de partenariats de marque directs.
- Ce repère des 50 millions de créateurs ne provient pas uniquement de Goldman Sachs : le fonds SignalFire avait déjà avancé la même estimation dès novembre 2020 par une méthode bottom-up indépendante, une convergence à trois ans d'écart qui renforce la robustesse de ce chiffre.
- Les décomptes de créateurs vont de 50 millions (Goldman Sachs, SignalFire : personnes qui tirent ou cherchent à tirer un revenu) à 207 millions (DemandSage : personnes qui se disent créatrices) et à plus de 400 millions (Market.us, sans définition donnée) : l'écart tient à la définition de « créateur », pas à une mesure plus précise. Les 162 millions de créateurs américains annoncés par DemandSage correspondent en outre aux sous-totaux de son propre tableau mondial, ce qui les rend inutilisables comme repère national.
- La définition de travail de creator-economy.org retient trois conditions : un revenu directement lié à l'attention de l'audience, le créateur (et non une institution) comme marque, et le contenu comme produit lui-même plutôt que comme promotion d'autre chose. Elle exclut le vendeur Etsy et le consultant dont le podcast ne sert que de prospection, et inclut le journaliste qui publie sur sa propre newsletter. C'est une définition d'éditeur, plus étroite que la taxonomie, et non un standard.
- Plusieurs chiffres de creator-economy.org ne sont pas repris comme repères : l'attribution à Goldman Sachs d'un marché de 500 milliards de dollars en 2030 contredit l'article d'origine (250 milliards en 2023, 480 milliards en 2027), la fourchette de 500 à 528 milliards reprend un communiqué de Coherent Market Insights daté de 2033, et les effectifs de créateurs à six chiffres varient de 250 000 à 2 millions d'un article à l'autre du même éditeur sans explication. Ses trois taux de croissance (12 %, 31 %, 47 %) sont donnés sans base ni source.
Articles liés
- Créateur ou influenceur : deux logiques économiques distinctes
- Les six familles de revenus de la Creator Economy
- La chaîne de valeur et les flux financiers de l'écosystème des créateurs
- La Passion Economy : monétiser l'individualité au-delà de la création de contenu
- L'attention, la confiance et l'influence : les ressources fondamentales de l'écosystème des créateurs
- La fraude à l'influence : faux abonnés et engagement artificiel
- Les marques et annonceurs dans l'écosystème des créateurs
- La répartition géographique du marché mondial de la Creator Economy
- Moteurs de croissance et principaux risques de la Creator Economy