Six familles de revenus de la Creator Economy : pourquoi YouTube paie 12$ et TikTok 1$
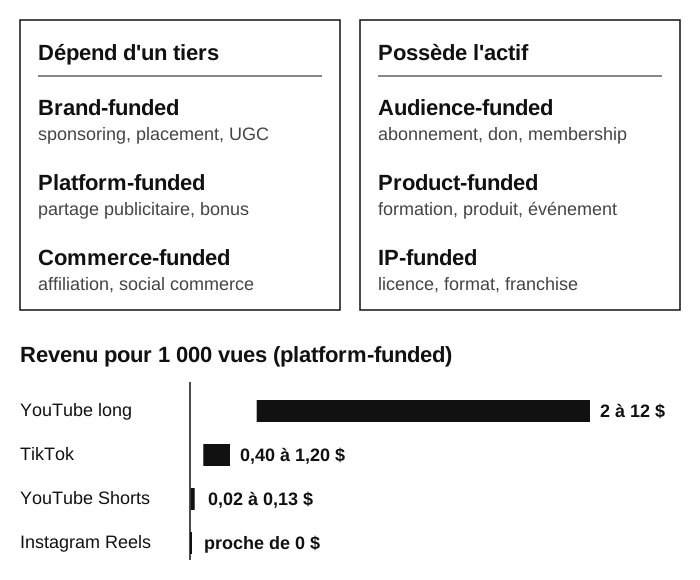
Un créateur qui ne dépend que d'une seule source de revenus reste vulnérable. La Creator Economy distingue au moins six familles de revenus distinctes : plus un créateur en combine, moins il dépend d'un seul acteur. À l'intérieur même du platform-funded, le revenu par vue varie de 0,02 $ à 12 $ selon la plateforme.
Trois familles où le créateur dépend d'un tiers
Brand-funded (sponsoring, placement de produits, UGC), platform-funded (partage de revenus publicitaires, bonus) et commerce-funded (affiliation, social commerce) : dans ces trois cas, le créateur ne fixe pas seul le montant qu'il perçoit, mais elles restent les plus accessibles à un créateur débutant.
Trois familles où le créateur possède l'actif
Audience-funded (abonnement, don, membership), product-funded (formation, produit, événement) et IP-funded (licence, format, franchise) correspondent aux stades avancés de la maturation économique, où le créateur contrôle directement l'actif générateur de revenus.
Le platform-funded en détail : un revenu par vue très inégal
Le RPM (revenu pour 1 000 vues) varie considérablement selon la plateforme, ce qui explique pourquoi deux créateurs affichant des vues comparables perçoivent des revenus platform-funded très différents.
| Plateforme | Modèle de rémunération | RPM estimé (pour 1 000 vues) | Durée de vie du contenu |
|---|---|---|---|
| YouTube (format long) | Partage direct de 55 % des revenus publicitaires | 2,00 $ à 12,00 $ (jusqu'à 40 $ en finance/business) | Plusieurs années |
| TikTok (Creator Rewards) | Calcul algorithmique (vidéos de plus d'1 minute) | 0,40 $ à 1,20 $ | 48 à 72 heures |
| YouTube Shorts | Pool publicitaire partagé (45 %) | 0,02 $ à 0,13 $ | Plusieurs semaines à mois |
| Instagram Reels | Aucune rémunération directe stable | Proche de 0,00 $ | Quelques jours |
Le format long sur YouTube reste la source platform-funded la plus stable et capitalisable, tandis que le format court génère un revenu nettement plus faible et éphémère par lui-même.
Un créateur combinant les deux traite souvent le format court comme un canal d'acquisition redirigeant vers un format long mieux rémunéré. Les cycles de versement diffèrent aussi : TikTok verserait dès le 15 du mois suivant (PayPal, Hyperwallet), contre un versement entre le 21 et le 26 pour Google AdSense, sous réserve d'un seuil de 100 dollars.
Le blog éditorial creator-economy.org, dans son guide du 1er juin 2026, donne d'autres repères pour 2026 : 2 à 8 dollars pour 1 000 vues sur YouTube (contre 2 à 12 dollars dans le tableau ci-dessus), 0,40 à 1,50 dollar sur TikTok (contre 0,40 à 1,20) et 1,50 à 5 dollars pour la vidéo Facebook, plateforme absente du tableau. Les écarts viennent probablement de sources et de formats différents, sans que le guide en donne la méthode.
Une segmentation de marché distincte, avec des parts chiffrées
Grand View Research propose une segmentation par « canal de revenu » : publicité (36 % du marché mondial en 2025), abonnements (croissance la plus rapide), pourboires et dons, affiliation, partenariats de marque. Cette segmentation ne se superpose pas terme à terme avec les six familles, mais confirme la prédominance du financement publicitaire et la dynamique de croissance des abonnements.
Une grille à quatre modèles de revenus, et sa correspondance avec les six familles
Le blog éditorial creator-economy.org range les revenus d'un créateur en quatre modèles : la publicité versée par les plateformes (YouTube AdSense, TikTok Creator Rewards, publicités in-stream de Facebook, partage de revenus publicitaires de X), les abonnements directs et pourboires (Patreon, Substack, abonnements Twitch, adhésions de chaîne YouTube, Ko-fi, Buy Me a Coffee), les accords de marque, et le commerce de créateur (produits dérivés, formations, newsletters payantes, logiciels, lignes de produits physiques, marques de créateur). Cette grille se classe par mécanisme de paiement, là où les six familles se classent selon qui finance : elles ne se superposent pas terme à terme.
| Quatre modèles (creator-economy.org) | Famille la plus proche | Écart |
|---|---|---|
| Publicité de plateforme | platform-funded | La famille platform-funded inclut aussi bonus, abonnements et rémunération de contenus |
| Abonnements directs et pourboires | audience-funded | Les adhésions de chaîne YouTube et abonnements Twitch passent par une plateforme mais sont classés ici selon le payeur |
| Accords de marque | brand-funded | Aucun écart de fond |
| Commerce de créateur | product-funded | Les newsletters payantes relèvent plutôt d'audience-funded dans la grille à six familles |
| Aucun équivalent | commerce-funded (affiliation, social commerce, live shopping) et IP-funded (licences, franchises, droits dérivés) | Deux familles absentes de la grille à quatre modèles |
Pour le sponsoring, le même guide évoque un accord de marque médian de 1 500 à 12 000 dollars pour un créateur de 100 000 à 1 million d'abonnés selon la plateforme et la niche. C'est une fourchette et non une médiane au sens strict, qui ne se compare pas au paiement moyen de 11 400 dollars et au paiement médian de 3 000 dollars de l'ensemble des campagnes, mesurés sur toutes tailles de créateurs dans la chaîne de valeur et les flux financiers. L'affirmation selon laquelle les meilleurs créateurs gagneraient 10 à 100 fois plus par abonné actif que par spectateur financé par la publicité n'est étayée par aucun calcul. Les taux de croissance annuelle par modèle avancés par ce guide figurent dans la taxonomie du Creator Ecosystem.
Trois nuances de mécanisme dans les familles déjà identifiées
Le brand-funded peut aussi prendre la forme d'un micro-paiement à la tâche (25 $ par exemple) proposé à un programme d'ambassadeurs, avec bonus si le contenu est réutilisé comme publicité, ou, à l'autre extrême, d'une prise de participation (equity) dans la marque partenaire plutôt qu'une rémunération en cash, comme l'illustrent les cas Alex Earl/Poppy ou Joe Rogan/Caraway. Dans le platform-funded, le podcasting est la catégorie la plus rémunératrice sur Patreon (472 M$ cumulés, 40 000+ podcasteurs). Le product-funded, pour une formation, peut suivre une logique B2C unitaire ou une licence B2B à un prix à cinq chiffres ; selon Teachable, les créateurs B2B sont deux fois plus susceptibles de gagner 10 000 $/mois.
Éligibilité, contenu découplé de la portée, et affiliation à grande échelle
YouTube a abaissé son seuil de monétisation à 500 abonnés, déplaçant vers les outils de monétisation des créateurs "mid-tier" (100k-1M) n'ayant pas diversifié leurs revenus. Le CGC (contenu coordonné et rémunéré sans obligation de publication) est acheté par 58 % des marques selon Linqia. Le modèle d'affiliation 50/50 avec de gros partenaires passifs (Miss Excel) démultiplie le commerce-funded sans charge opérationnelle pour l'affilié.
Une confirmation indépendante, et deux plateformes supplémentaires
Une analyse Insider Intelligence/Maverick confirme, par une source indépendante, la bascule déjà documentée : le sponsorisé recule (82 % des créateurs en tirent un revenu, contre 91 %) au profit de l'affiliation (56 %, contre 47 %) et de la publicité display (33 %, contre 18 %). Côté plateformes, Roblox aurait reversé environ 600 millions de dollars à ses créateurs UGC en 2022, et le programme TikTok Pulse ne partage les revenus publicitaires qu'avec les 4 % de vidéos les mieux classées chaque mois.
Une rumeur démystifiée, un chiffre cumulatif, et deux exemples de tarification
Un ex-responsable du TikTok Creator Fund explique une rumeur répandue : le lancement du programme a coïncidé avec une migration de serveur ayant fait chuter les vues, faisant croire à une baisse délibérée. Il précise aussi pourquoi le format court a un RPM plus bas : son "feed" (une pub tous les ~8 vidéos) rend difficile l'attribution du revenu à une vidéo précise. YouTube aurait par ailleurs versé 50 milliards de dollars aux créateurs sur trois ans (un chiffre cumulatif distinct du chiffre annuel déjà cité). Exemple de tarification à l'échelle ~500k abonnés : 6 000 $ pour un Reel avec repost et Stories sur un budget de 10 000 $ ; côté B2B, Workweek affiche un taux d'ouverture newsletter proche de 50 % et des deals à 6-7 chiffres.
Une grande plateforme généraliste et l'abonnement direct
Snapchat illustre qu'une plateforme généraliste peut développer un platform-funded par abonnement : 3-4$/mois, un million d'abonnés atteint rapidement, sur 350 millions d'utilisateurs quotidiens.
Le partage de revenus varie fortement d'une plateforme de membership à l'autre
Pour un même prix affiché à l'audience (généralement 5 à 10 dollars par mois), la part effectivement conservée par le créateur sur un abonnement payant dépend étroitement de la plateforme choisie. D'après le créateur YouTube Roberto Blake, les répartitions typiques observées en 2022 s'étageaient ainsi : YouTube Channel Memberships reverse 70 % au créateur, Twitch Paid Subscriptions applique un partage à 50/50, tandis que Substack et Patreon reversent 90 % (10 % de commission) et OnlyFans 80 %. À volume d'abonnés égal, cet écart peut représenter une différence de revenu net considérable : atteindre le repère des « 1 000 vrais fans » payant 5 à 10 dollars mensuels génère, une fois la commission de plateforme déduite, entre 30 000 et 80 000 dollars de revenu annuel selon la plateforme choisie plutôt qu'un montant unique.
Une nuance sur l'affiliation : la commission récurrente à vie
Au-delà de la commission ponctuelle déjà documentée (Amazon Influencer, affiliation 50/50 à grande échelle), le commerce-funded peut aussi prendre la forme d'une commission récurrente à vie sur un abonnement logiciel : Roberto Blake cite le programme d'affiliation de TubeBuddy, qui lui verse 50 % de commission à vie sur chaque abonnement souscrit via son lien, tant que le client reste abonné. Il déclare avoir cumulé plus de 350 000 dollars de commissions sur cinq ans via ce seul programme, soit environ 5 000 dollars mensuels de moyenne, une structure qui distingue l'affiliation sur un produit par abonnement de l'affiliation classique sur un achat unique.
Un contrat d'exclusivité plateforme : l'exemple Spotify
Le platform-funded peut aussi prendre la forme d'un contrat d'exclusivité pluriannuel négocié directement avec une plateforme pour toute une production, un ordre de grandeur bien supérieur au seul partage publicitaire. Roberto Blake cite deux accords d'exclusivité Spotify pour un podcast : Alexandra Cooper (« Call Her Daddy »), sans notoriété préalable avant le lancement de son podcast en 2018, aurait signé en juin 2021 un accord évalué à 60 millions de dollars, tandis que Joe Rogan, déjà premier podcast mondial depuis plus de dix ans, aurait signé un accord comparable évalué à 100 millions de dollars en 2020. Ces montants dépassent de loin le plafond déjà observé côté brand-funded, où Kylie Jenner pouvait facturer jusqu'à 1,27 million de dollars pour une seule publication Instagram sponsorisée en 2019 selon Marketwatch : un accord d'exclusivité de plateforme reste réservé à un très petit nombre de créateurs déjà en position de force face à la plateforme.
Deux repères historiques : la fourchette tarifaire mode dès 2016, et le don en direct sur TikTok
Dès 2016, la presse spécialisée documentait déjà une fourchette de tarifs brand-funded propre à la mode : une top blogueuse pouvait facturer de 5 000 à 25 000 dollars pour un post Instagram sponsorisé, contre une centaine de dollars pour un simple tweet de produit. La blogueuse suédoise Kristina Bazan a ainsi signé vers 22 ans un contrat à sept chiffres avec L'Oréal comme ambassadrice, pour une audience alors de 2,4 millions d'abonnés Instagram.
L'audience-funded peut aussi prendre la forme d'un don en direct plutôt que d'un abonnement récurrent : dès 2019, TikTok proposait un système de « Virtual Items », des cadeaux virtuels offerts à un nombre restreint de créateurs vérifiés pendant leurs diffusions en direct. Une créatrice britannique alors suivie par 2,2 millions d'abonnés rapportait des recettes irrégulières d'une diffusion à l'autre (de 0 à 500 livres sterling), faute d'autre mécanisme natif de monétisation à l'époque.
Application pratique : diagnostiquer la dépendance d'un créateur
Dresser la liste des familles de revenus effectivement mobilisées, plutôt que de se limiter au montant perçu, révèle une fragilité qu'un chiffre d'affaires élevé mais concentré sur une seule famille ne montre pas.
Points clefs à retenir
- Les six familles de revenus de la Creator Economy sont brand-funded, platform-funded, audience-funded, commerce-funded, product-funded et IP-funded.
- La diversification des revenus est un indicateur de maturité parce qu'un créateur dépendant d'une seule famille reste vulnérable à un choc touchant cette source précise, alors que la diversification répartit ce risque.
- Le platform-funded désigne une rémunération versée directement par la plateforme (partage publicitaire, bonus, abonnements), dont le montant dépend des règles fixées unilatéralement par cette plateforme.
- L'IP-funded représente le stade le plus avancé de diversification car le créateur y exploite une propriété intellectuelle qu'il possède juridiquement, ce qui lui permet de la négocier indépendamment de toute plateforme ou marque.
- Le revenu platform-funded varie autant d'une plateforme à l'autre parce que chacune applique son propre RPM : YouTube en format long verse 2 à 12 dollars pour 1 000 vues, contre 0,40 à 1,20 dollar sur TikTok et 0,02 à 0,13 dollar sur YouTube Shorts.
- TikTok verse ses revenus le plus rapidement, dès le 15 du mois suivant via PayPal ou Hyperwallet, contre un versement entre le 21 et le 26 pour Google AdSense (YouTube), sous réserve d'un seuil de 100 dollars.
- La publicité représente 36 % du marché mondial en 2025 selon Grand View Research, la part la plus large, devant des abonnements en croissance plus rapide.
- Cette grille permet de diagnostiquer la robustesse économique d'un créateur en dressant la liste des familles de revenus effectivement mobilisées plutôt qu'en se limitant au chiffre d'affaires total.
- Le podcasting est la verticale la plus rémunératrice du platform-funded sur Patreon (472 M$ cumulés, 40 000+ podcasteurs) ; une formation en product-funded peut se vendre en B2C unitaire ou en licence B2B à cinq chiffres, les créateurs B2B étant deux fois plus susceptibles de gagner 10 000 $/mois selon Teachable.
- Le brand-funded peut prendre la forme d'une prise de participation (equity) dans la marque partenaire plutôt qu'une rémunération en cash (cas Alex Earl/Poppy, Joe Rogan/Caraway), rapprochant le créateur d'un statut d'investisseur.
- YouTube a abaissé son seuil de monétisation à 500 abonnés ; le CGC est acheté par 58 % des marques sans obligation de publication (Linqia) ; l'affiliation 50/50 avec de gros partenaires passifs (Miss Excel) démultiplie le commerce-funded.
- Une analyse Insider Intelligence/Maverick confirme la bascule sponsorisé→affiliate/ad revenue par une source indépendante ; Roblox aurait reversé ~600M$ à ses créateurs UGC en 2022 ; TikTok Pulse ne partage les revenus qu'avec les 4 % de vidéos les mieux classées.
- Le lancement du TikTok Creator Fund a coïncidé avec une migration de serveur créant une rumeur de baisse délibérée ; le format court rend difficile l'attribution du revenu à une vidéo précise, ce qui explique son RPM plus bas ; YouTube aurait versé 50Md$ aux créateurs sur trois ans (chiffre cumulatif distinct du chiffre annuel).
- Snapchat illustre qu'une grande plateforme généraliste peut développer un platform-funded par abonnement direct (3-4$/mois, 1M d'abonnés rapidement, 350M d'utilisateurs quotidiens).
- Le partage de revenus conservé par le créateur varie fortement selon la plateforme de membership choisie, à prix affiché identique (5-10 $/mois) : 70 % pour YouTube Channel Memberships, 50 % pour Twitch, 90 % pour Substack et Patreon, 80 % pour OnlyFans (Roberto Blake, 2022) ; à 1 000 abonnés payants, cet écart représente 30 000 à 80 000 dollars de revenu annuel selon la plateforme.
- Le commerce-funded peut prendre la forme d'une commission d'affiliation récurrente à vie plutôt que ponctuelle : le programme TubeBuddy verse 50 % à vie sur chaque abonnement souscrit via un lien, Roberto Blake déclarant avoir cumulé plus de 350 000 dollars sur cinq ans grâce à ce seul programme.
- La grille à quatre modèles de creator-economy.org (publicité de plateforme, abonnements et pourboires, accords de marque, commerce de créateur) correspond à quatre des six familles mais omet l'affiliation et le social commerce (commerce-funded) ainsi que les licences et droits dérivés (IP-funded) ; elle classe par mécanisme de paiement quand le modèle à six familles classe selon qui finance.
- Le platform-funded peut atteindre un ordre de grandeur bien supérieur au partage publicitaire via un contrat d'exclusivité pluriannuel : Spotify aurait signé un accord à 60 millions de dollars avec Alexandra Cooper (2021) et à 100 millions de dollars avec Joe Rogan (2020), des montants très supérieurs au plafond déjà documenté pour un contrat de marque classique (1,27 million de dollars pour un post Kylie Jenner).