Répartition géographique de la Creator Economy : l'Amérique du Nord domine, l'Asie-Pacifique accélère
L'Amérique du Nord domine le marché mondial de la Creator Economy avec 33,2 % de part de revenu en 2025, mais c'est l'Asie-Pacifique qui croît le plus vite. La France, chiffrée à 8,1 milliards de dollars, occupe le 3e rang européen.
Trois dynamiques régionales bien distinctes
Selon Grand View Research, l'Amérique du Nord dominait avec 33,2 % de part de revenu en 2025, portée par une adoption numérique précoce et des plateformes matures. L'Asie-Pacifique affiche la croissance la plus rapide sur 2026-2033, portée par la pénétration mobile et une démographie jeune. L'Europe croît de façon plus modérée, portée par le contenu multilingue et une réglementation favorable aux droits numériques.
Chaque région combine des moteurs de croissance distincts : aux États-Unis, un écosystème de studios de production, d'incubateurs de contenu et de programmes d'accélération pour créateurs émergents ; en Asie-Pacifique, des super-applications régionales proposant des outils de monétisation spécifiques (dons en direct, commerce social intégré, clubs de fans virtuels) et des campagnes nationales de formation à l'entrepreneuriat numérique.
Une région peut dominer en valeur absolue tout en croissant plus lentement en proportion qu'une région encore en phase de rattrapage.
Trois cabinets, trois parts nord-américaines : 33,2 %, 37,4 % et 41 %
Le chiffre de 33,2 % n'est pas le seul en circulation :
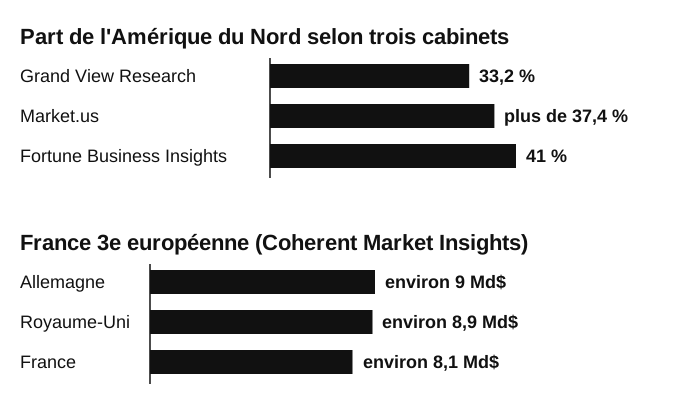
- Grand View Research : 33,2 % pour l'Amérique du Nord en 2025.
- Market.us (rapport du 31 juillet 2026) : plus de 37,4 % en 2024, soit 55,8 milliards de dollars sur un marché mondial de 149,4 milliards. Les États-Unis y pèsent 50,9 milliards de dollars, soit 91,2 % de la région (le Canada 8,8 %), et le cabinet projette 123 milliards de dollars en 2029 puis 297,3 milliards en 2034 pour le marché américain (TCAC de 19,3 % sur 2025-2034), une croissance inférieure à son TCAC mondial de 21,8 %.
- Fortune Business Insights (page du rapport, dernière mise à jour affichée le 21 septembre 2026) : 41 % pour l'Amérique du Nord, 27 % pour l'Europe, 24 % pour l'Asie-Pacifique et 8 % pour le reste du monde, avec environ 38 % du marché mondial pour les seuls États-Unis. Dans la répartition européenne, l'Allemagne en représente 23 % et le Royaume-Uni 21 % ; en Asie-Pacifique, la Chine en représente 38 %.
Les trois parts portent sur des années différentes (2024 ou 2025), sur des périmètres de marché non harmonisés et sans méthodologie publiée : elles ne se contredisent pas nécessairement, mais elles ne se départagent pas non plus. Le classement des pays européens de Fortune Business Insights (Allemagne devant le Royaume-Uni) suit celui de Coherent Market Insights, mais les ordres de grandeur diffèrent : les chiffres de ce dernier (environ 9, 8,9 et 8,1 milliards de dollars pour l'Allemagne, le Royaume-Uni et la France, sur 32,8 milliards pour l'Europe) correspondent à environ 27 %, 27 % et 25 % du marché européen, contre 23 % et 21 % chez Fortune Business Insights pour les deux premiers. Surtout, la part européenne de 27 % de Fortune Business Insights, appliquée à son chiffre mondial de 313,70 milliards de dollars en 2025, donnerait environ 85 milliards de dollars (calcul simple, en supposant que la part vaut pour 2025), contre 32,8 milliards pour l'étude Coherent Market Insights : les deux périmètres européens ne sont manifestement pas les mêmes. Les estimations mondiales qui encadrent ces parts sont comparées dans la taxonomie Creator Ecosystem, Creator Economy et Influencer Economy.
La France dans le périmètre européen, désormais chiffrée
Grand View Research ne détaille pas de chiffre spécifique à la France au-delà de sa mention dans le périmètre européen. Un cabinet distinct (Coherent Market Insights) la chiffre en revanche directement : environ 8,1 milliards de dollars en 2025, 3e rang européen derrière l'Allemagne (~9 Md$) et le Royaume-Uni (~8,9 Md$). Ce même cabinet chiffre le marché européen dans son ensemble à environ 32,8 milliards de dollars en 2025, avec une projection à 157,3 milliards de dollars d'ici 2032 (TCAC d'environ 25,1 %). Cette étude, intitulée Creator Economy Market Europe 2025-2032, a été commandée pour la deuxième édition de la Paris Creator Week (décembre 2025) : sa présentation lors de cet événement, reprise ensuite par la presse professionnelle et par la banque partenaire, corrobore ces chiffres au-delà de leur seule mention initiale.
Une économie européenne tirée par les micro-créateurs, avec une adoption rapide de l'IA générative
Plus de 8,64 millions de créateurs monétisés étaient déjà actifs en Europe en 2025, un nombre que l'étude projette de tripler d'ici 2032 (26,7 millions). Cette base s'appuie sur une adoption culturelle déjà large : 78 % des Européens suivent au moins un créateur, et 42 % consomment du contenu créateur chaque jour.
La répartition par taille de créateur contredit l'intuition selon laquelle seuls les comptes les plus suivis capteraient l'essentiel de la valeur. Les micro-créateurs (10 000 à 100 000 abonnés) représentent à eux seuls 14,9 milliards de dollars, la première source de revenus du continent. Les nano-créateurs (1 000 à 10 000 abonnés) forment le segment le plus nombreux (6,3 millions de profils, 8,2 milliards de dollars, projetés à plus de 20 millions d'ici 2032). Les macro et méga-créateurs, seulement 1,7 % des créateurs, concentrent néanmoins 9,7 milliards de dollars.
Les collaborations marque-créateur restent le premier canal de revenu européen (15,2 milliards de dollars), devant la publicité sociale (6,4 milliards) ; les abonnements et memberships, plus modestes (3,1 milliards), progressent le plus vite (+23,6 %). Enfin, 69 % des créateurs européens utilisent déjà l'IA générative pour accélérer leur production, traduire leurs contenus ou automatiser leurs sous-titres, un levier jugé stratégique sur un continent où la diversité linguistique freine la scalabilité d'un contenu au-delà de son marché national.
Un chiffrage distinct pour le Royaume-Uni, à ne pas comparer directement
Une analyse de l'agence britannique Battenhall, citant des données du cabinet Charle, chiffre spécifiquement le marché britannique de l'influence et du creator marketing à 2,36 milliards de livres sterling en 2024, avec une progression attendue à 2,9 milliards de livres en 2026, et un investissement publicitaire payant en influence projeté à 1,3 milliard de livres d'ici 2029. Ce chiffrage ne mesure pas la même chose que l'estimation Coherent Market Insights déjà citée pour le Royaume-Uni (environ 8,9 milliards de dollars) : il porte spécifiquement sur les dépenses de marketing d'influence et de créateurs, une sous-partie plus étroite de la Creator Economy au sens de la taxonomie hiérarchique, exprimée en livres sterling plutôt qu'en dollars, sans que la méthodologie de Charle ne soit publiquement détaillée. Les deux chiffrages ne se contredisent donc pas nécessairement, mais ne peuvent pas non plus être comparés terme à terme faute d'un périmètre et d'une devise communs.
Ce que cette répartition implique pour un acteur du secteur
Pour une marque, une agence ou un créateur envisageant une expansion internationale, l'Amérique du Nord reste le marché le plus mature et disputé, l'Asie-Pacifique la croissance la plus rapide mais avec des dynamiques locales spécifiques, et l'Europe combine croissance modérée et cadre réglementaire protecteur.
Points clefs à retenir
- L'Amérique du Nord domine le marché mondial de la Creator Economy, avec 33,2 % de part de revenu en 2025 selon Grand View Research, portée par une adoption numérique précoce et des plateformes matures.
- L'Asie-Pacifique affiche la croissance la plus rapide, portée par la pénétration mobile, une démographie jeune et un commerce électronique dynamique.
- L'Amérique du Nord domine sans croître le plus vite parce que sa domination repose sur un avantage déjà acquis (adoption précoce, plateformes matures), qui ralentit mécaniquement sa croissance relative face à des régions encore en phase de rattrapage.
- La France figure dans le périmètre de Grand View Research sans chiffre détaillé, mais un autre cabinet (Coherent Market Insights) la chiffre directement à environ 8,1 milliards de dollars en 2025, au 3e rang européen.
- Le marché européen de la Creator Economy pèse environ 32,8 milliards de dollars en 2025 selon Coherent Market Insights, avec une projection à 157,3 milliards de dollars d'ici 2032 (TCAC d'environ 25,1 %) ; cette étude, présentée à la Paris Creator Week de décembre 2025, recense plus de 8,64 millions de créateurs monétisés en Europe (projection à 26,7 millions d'ici 2032).
- Au sein du marché européen, les micro-créateurs (10 000 à 100 000 abonnés) génèrent la part la plus importante des revenus (14,9 milliards de dollars) malgré une audience plus restreinte que les figures les plus suivies, tandis que les macro et méga-créateurs, seulement 1,7 % des créateurs, concentrent 9,7 milliards de dollars ; les collaborations marque-créateur restent le premier canal de revenu (15,2 milliards de dollars), et 69 % des créateurs européens utilisent déjà l'IA générative pour leur production.
- Chaque région combine des moteurs de croissance distincts : aux États-Unis, un écosystème de studios de production et d'incubateurs pour créateurs émergents ; en Asie-Pacifique, des super-applications régionales offrant des outils de monétisation spécifiques (dons en direct, commerce social, clubs de fans virtuels).
- Le marché britannique de l'influence et du creator marketing est chiffré séparément à 2,36 milliards de livres sterling en 2024 (Battenhall citant Charle), avec une projection à 2,9 milliards de livres en 2026 ; ce chiffrage porte sur un périmètre plus étroit que les 8,9 milliards de dollars de Coherent Market Insights et ne peut pas lui être comparé directement.
- La croissance du marché européen est soutenue par l'adoption croissante de contenu multilingue, des partenariats de marque transfrontaliers, et une réglementation favorable aux droits numériques et à la protection des données.
- La part nord-américaine du marché mondial varie selon le cabinet : 33,2 % en 2025 pour Grand View Research, plus de 37,4 % en 2024 pour Market.us (55,8 milliards de dollars, dont 50,9 milliards pour les États-Unis) et 41 % pour Fortune Business Insights, qui donne 27 % à l'Europe, 24 % à l'Asie-Pacifique et 8 % au reste du monde. Les années, les périmètres et les méthodologies diffèrent, et la part européenne de Fortune Business Insights (environ 85 milliards de dollars en 2025 par un calcul simple) est sans commune mesure avec l'étude européenne de Coherent Market Insights (32,8 milliards).
- Le périmètre géographique complet du rapport mondial couvre les États-Unis, le Canada et le Mexique pour l'Amérique du Nord ; l'Allemagne, le Royaume-Uni et la France pour l'Europe ; la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie pour l'Asie-Pacifique ; le Brésil pour l'Amérique latine ; l'Arabie saoudite, l'Afrique du Sud et les Émirats arabes unis pour le Moyen-Orient et l'Afrique.