Moteurs de croissance et risques de la Creator Economy : dix facteurs, quatorze menaces
Dix moteurs structurels expliquent la croissance rapide de la Creator Economy, de la hausse de la consommation de contenus sociaux à l'IA générative. Mais quatorze risques rappellent que cette croissance n'est pas linéaire.
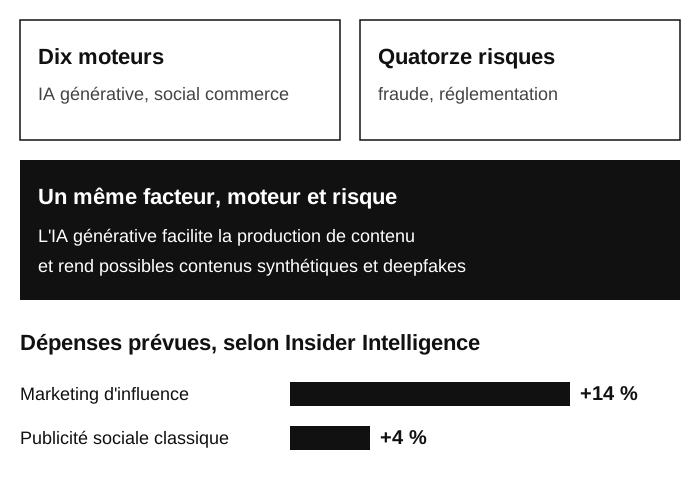
Un même facteur, moteur et risque à la fois
L'accès universel aux outils de production et l'IA générative, moteurs de l'offre de contenu, sont aussi à l'origine du risque de contenus synthétiques et de dilution de l'authenticité, un lien détaillé dans L'IA générative dans la Creator Economy.
Une opportunité identifiée par les cabinets d'études : la fintech pour créateurs
Grand View Research précise un mécanisme derrière le principal frein identifié, la dépendance aux plateformes tierces : les créateurs émergents peinent particulièrement à sécuriser des partenariats ou diversifier leurs revenus. Il pointe en retour une opportunité concrète, l'essor de services financiers dédiés aux créateurs (paiement, fiscalité, financement), illustrée par le fonds Azure-Gushcloud lancé en février 2025 pour financer des créateurs.
Deux chiffres sur l'accélération de la bascule publicitaire
Selon Insider Intelligence, les dépenses en marketing d'influence croissent 3,5 fois plus vite que les dépenses publicitaires sociales classiques (+14 % contre +4 % d'investissement prévu). Côté plateformes, le revenu publicitaire reversé par YouTube serait passé d'environ 8 milliards de dollars en 2017 à environ 30 milliards en 2022.
Aux États-Unis, les créateurs forment la composante de l'emploi numérique qui croît le plus vite
Le 30 avril 2025, l'IAB (Interactive Advertising Bureau, association professionnelle de la publicité et du marketing numériques) a publié la cinquième édition de son étude quadriennale Measuring the Digital Economy: Advertising, Content, Commerce, and Innovation, rédigée par John Deighton, professeur émérite à la Harvard Business School, et la consultante Leora Kornfeld (communiqué et page de l'étude). La première édition date de 2008. Elle mesure le poids d'Internet dans l'économie américaine, et les créateurs y apparaissent comme le segment qui progresse le plus vite.
- L'économie numérique américaine a plus que doublé depuis 2020 pour atteindre 4 900 milliards de dollars, soit 18 % du PIB (11 % en 2020). Elle a crû de 19 % par an depuis 2020, contre 7 % pour l'ensemble de l'économie américaine.
- Elle soutient 28,4 millions d'emplois (3 millions en 2008), dont 11,2 millions directement liés au travail numérique et 17,2 millions dans des secteurs qui s'appuient sur l'infrastructure numérique (éducation, divertissement, banque, commerce, services publics). Ces emplois progressent 12 fois plus vite que le marché du travail global et existent dans les 435 circonscriptions du Congrès.
- L'équivalent temps plein de plus de 1,5 million d'Américains travaille comme créateur numérique, un nombre multiplié par près de huit depuis 2020 (7,5 fois selon la page de l'étude). Les créateurs et influenceurs représentent plus d'un emploi à temps plein sur dix parmi les emplois dépendant d'Internet, et le secteur des créateurs croît cinq fois plus vite que les médias traditionnels (environ 5 % par an).
- Environ 70 % de la croissance de l'emploi numérique se concentre dans quatre segments : les créateurs, les travailleurs de plateformes (DoorDash, Uber, Instacart, Airbnb), les commerçants en ligne et les entreprises intégrées (Amazon, Meta, Alphabet, Microsoft).
David Cohen, directeur général de l'IAB, y voit une dynamique qui s'entretient d'elle-même : plus les créateurs réussissent, plus les plateformes qu'ils utilisent se renforcent. John Deighton attribue cette ouverture de l'économie numérique à l'infrastructure bâtie par les plateformes de commerce électronique et les entreprises intégrées, qui permet à un entrepreneur individuel comme à une grande entreprise d'y accéder.
Ces chiffres appellent trois précautions de lecture :
- Ils portent sur les seuls États-Unis et décrivent des équivalents temps plein, pas un nombre de personnes.
- Ils proviennent d'une association sectorielle qui les accompagne d'un plaidoyer auprès des responsables politiques (l'IAB a organisé le 26 juin 2025 une présentation au Congrès à Washington sur le sujet), et la méthodologie détaillée de l'étude n'a pas été consultée.
- Ils ne se superposent pas aux autres repères de population du secteur : une multiplication par 7,5 en cinq ans ramène l'effectif de 2020 à environ 200 000 équivalents temps plein (simple calcul à partir de ces deux chiffres), alors que l'estimation de SignalFire pour la même année comptait environ 2 millions de créateurs professionnels à temps plein dans le monde, comme le détaille la taxonomie Creator Ecosystem, Creator Economy et Influencer Economy. Les définitions du « créateur à temps plein » et les périmètres géographiques diffèrent, et aucune des deux méthodes ne permet de réconcilier l'autre.
Une autre publication avance une trajectoire voisine sans en citer l'origine : Market.us (rapport du 31 juillet 2026) donne 200 000 emplois de créateur numérique à temps plein aux États-Unis en 2020 et 1,5 million en 2024. Elle ne constitue donc pas une confirmation indépendante. Quant aux décomptes mondiaux de créateurs, qui vont de 50 à plus de 400 millions selon la définition retenue, ils sont comparés dans la taxonomie de l'écosystème.
Pour la contrepartie publicitaire de cette croissance, c'est-à-dire ce que les annonceurs dépensent auprès des créateurs, voir Les marques et annonceurs dans l'écosystème des créateurs. Pour les emplois salariés qui gravitent autour des créateurs (partenariats, marketing, produit) et leurs fourchettes de rémunération annoncées, voir les métiers de production autour d'un créateur professionnel.
Pourquoi la croissance n'est pas garantie
La dépendance algorithmique, la baisse de confiance, la fraude et la réglementation touchent directement les fondements sur lesquels reposent les moteurs de croissance eux-mêmes, un mécanisme qui rejoint les tensions structurelles du secteur.
Un même facteur, comme l'IA générative ou la distribution algorithmique, peut être à la fois un moteur de croissance et une source de risque.
Points clefs à retenir
- Les principaux moteurs de croissance de la Creator Economy sont la hausse de la consommation de contenus sociaux, l'accès universel aux outils de production, la distribution algorithmique, le social commerce, la diversification des revenus et l'IA générative.
- Les principaux risques identifiés sont la dépendance algorithmique, la saturation publicitaire, la baisse de confiance, la fraude, la concentration, la réglementation, la difficulté de mesure, les contenus synthétiques et la dilution de l'authenticité.
- Un même facteur peut être à la fois un moteur et un risque parce qu'il agit sur plusieurs mécanismes : l'IA générative facilite la production tout en rendant possibles les contenus synthétiques et les deepfakes.
- La fintech pour créateurs désigne des services financiers conçus spécifiquement pour les créateurs (paiement, fiscalité, financement), qui les aident à opérer comme de véritables entreprises, illustrés par le fonds Azure-Gushcloud lancé en février 2025.
- Selon Insider Intelligence, les dépenses en marketing d'influence croissent 3,5 fois plus vite que les dépenses publicitaires sociales classiques ; le revenu publicitaire reversé par YouTube serait passé d'environ 8 milliards de dollars en 2017 à environ 30 milliards en 2022.
- Selon la cinquième édition de l'étude Measuring the Digital Economy de l'IAB (30 avril 2025, John Deighton et Leora Kornfeld), l'économie numérique américaine pèse 4 900 milliards de dollars, soit 18 % du PIB contre 11 % en 2020, et soutient 28,4 millions d'emplois, dont 11,2 millions directement liés au travail numérique ; ces emplois progressent 12 fois plus vite que le marché du travail global.
- Toujours selon cette étude, l'équivalent temps plein de plus de 1,5 million d'Américains travaille comme créateur numérique, un nombre multiplié par près de huit depuis 2020, et le secteur des créateurs croît cinq fois plus vite que les médias traditionnels. Ce chiffre américain, en équivalents temps plein, ne se compare pas directement aux estimations mondiales du nombre de créateurs, dont les définitions diffèrent. Market.us reprend une trajectoire voisine (200 000 emplois en 2020, 1,5 million en 2024) sans en citer l'origine : ce n'est pas une confirmation indépendante.